
En réalisant sa première émission obligataire en dirhams marocains, la Banque africaine de développement (BAD) franchit une nouvelle étape dans sa stratégie de financement en monnaies locales. Au-delà du milliard de dirhams mobilisé, l’opération ouvre une perspective majeure : financer les économies africaines dans leurs propres monnaies, réduire leur exposition au dollar et à l’euro et mobiliser davantage l’épargne institutionnelle domestique. Le Maroc devient ainsi un laboratoire financier dont l’expérience pourrait inspirer d’autres marchés du continent. La Banque africaine de développement vient de poser un jalon important dans la transformation de son modèle de financement. Le 30 octobre 2026, l’institution panafricaine a annoncé avoir bouclé sa première émission obligataire libellée en dirhams marocains, pour un montant d’un milliard de MAD (environ 109 millions de dollars). L’opération, réalisée sous forme de placement privé auprès d’investisseurs qualifiés, porte sur une maturité de sept ans et propose une rémunération à taux variable indexée sur le Moroccan Overnight Index Average (MONIA), principal indice de référence du marché monétaire marocain. Banque Africaine de Développement En apparence, il s’agit d’une opération de marché classique : une institution internationale emprunte des ressources auprès d’investisseurs pour financer ses activités. Mais son intérêt réside principalement dans la monnaie utilisée. Habituellement, les banques multilatérales de développement mobilisent une grande partie de leurs ressources sur les marchés internationaux en dollars ou en euros, avant de les prêter aux États et aux entreprises africaines. Ce modèle présente une vulnérabilité bien connue. Lorsqu’un emprunteur africain contracte une dette en devises étrangères alors que ses revenus sont essentiellement libellés en monnaie nationale, il supporte un risque de change. Une dépréciation de sa monnaie augmente mécaniquement le coût du remboursement, même lorsque son activité économique ne s’est pas détériorée. En empruntant directement en dirhams, la BAD se donne la possibilité de financer des projets marocains dans la même monnaie que celle de leurs recettes, sous réserve des modalités de ses futurs prêts. Elle peut ainsi contribuer à réduire le risque de change supporté par les bénéficiaires finaux. Comment fonctionne l’obligation émise par la BAD ? L’opération comporte trois caractéristiques essentielles. D’abord, elle porte sur un milliard de dirhams, somme que la BAD devra rembourser selon les conditions prévues au contrat. Ensuite, sa durée de sept ans offre une ressource de financement à moyen et long terme, correspondant davantage aux besoins d’investissements structurels. Enfin, sa rémunération n’est pas fixe : elle évolue en fonction du MONIA. Administré par Bank Al-Maghrib, le MONIA mesure les taux des opérations de pension livrée au jour le jour, garanties notamment par des bons du Trésor marocain. Il constitue une référence pour la fixation des prix de certains instruments financiers en dirhams. Bkam+1 Concrètement, lorsque le MONIA augmente, la rémunération de l’obligation peut progresser. À l’inverse, une baisse de cet indice peut entraîner une diminution des intérêts versés. Tout dépend du mécanisme précis de calcul prévu dans les conditions d’émission. La BAD ne précise cependant pas, dans son communiqué, la marge éventuellement ajoutée au MONIA, la périodicité de révision du coupon ni le coût global du financement. Ces informations seraient nécessaires pour apprécier exactement le prix obtenu par l’institution et le comparer à celui de ses émissions en devises étrangères. Le choix d’un placement privé plutôt que d’une offre publique mérite également d’être souligné. Les titres ont été placés auprès d’investisseurs qualifiés, sans distribution au grand public. Ce format permet de structurer une transaction adaptée aux besoins d’investisseurs institutionnels, même s’il ne garantit pas l’existence d’un marché secondaire actif. Un moyen de réduire la dépendance aux devises étrangères L’enjeu dépasse la seule diversification des sources de financement de la BAD. Il touche à une contradiction structurelle du système financier africain : des économies dont les besoins d’investissement sont largement domestiques continuent de dépendre de financements internationaux libellés en monnaies étrangères. Pour les infrastructures routières, les réseaux de distribution d’eau, les projets énergétiques ou les investissements industriels tournés vers le marché intérieur, les recettes sont souvent encaissées en monnaie locale. Dès lors, le recours systématique au dollar ou à l’euro crée une inadéquation entre les revenus générés par les projets et les obligations de remboursement. Prenons le cas d’une entreprise marocaine réalisant exclusivement son chiffre d’affaires en dirhams. Si elle emprunte en dollars et que le dirham se déprécie, elle devra consacrer davantage de monnaie locale au remboursement de sa dette. En revanche, un prêt en dirhams supprime cette exposition directe au taux de change sur le principal et les intérêts du financement. Cette protection n’est toutefois pas gratuite ni absolue. Un financement en monnaie locale peut présenter un taux d’intérêt supérieur à celui d’un emprunt en devise forte, et un prêt à taux variable demeure sensible à la hausse des taux domestiques. L’intérêt économique réside donc dans l’équilibre entre coût financier, stabilité des flux de trésorerie et maîtrise des risques. Pour la BAD, l’émission en dirhams présente aussi un avantage de gestion actif-passif. Si elle emprunte en monnaie marocaine pour reprêter dans cette même monnaie, elle peut limiter les déséquilibres de change entre ses ressources et ses emplois. Pourquoi le Maroc a été choisi Le choix du Royaume n’est pas fortuit. Le Maroc dispose d’un marché bancaire relativement développé, d’une base d’investisseurs institutionnels, d’un marché obligataire structuré et d’instruments financiers permettant progressivement de gérer les risques de taux et de change. À cela s’ajoute une relation historique avec la BAD. Membre de l’institution depuis sa création, le Maroc a bénéficié, depuis 1978, de près de 15 milliards d’euros de financements mobilisés par la Banque, soit plus de 150 projets dans les transports, l’énergie, l’eau, l’agriculture et la protection sociale, selon les données communiquées par l’institution. Banque Africaine de Développement Le pays présente ainsi plusieurs caractéristiques favorables à une expérimentation de financement en monnaie locale : une demande identifiée de prêts en dirhams, une profondeur financière relativement importante et des autorités monétaires engagées dans le développement des instruments de marché. Cette évolution prolonge d’ailleurs une initiative déjà engagée par Bank Al-Maghrib. Depuis février 2025, le marché interbancaire marocain dispose d’un dispositif de swaps de change et de swaps de taux au jour le jour indexés sur le MONIA. Ces instruments peuvent faciliter la gestion des expositions financières et favoriser l’émergence d’un marché des produits dérivés plus liquide. Bkam L’opération a mobilisé Attijari Finances Corp comme banque conseil, tandis qu’Attijariwafa bank et CDG Capital ont assuré le placement des titres. Les autorités marocaines, notamment Bank Al-Maghrib et l’Autorité marocaine du marché des capitaux, ont accompagné sa réalisation. Vers une trésorerie en dirhams et un nouveau modèle de financement L’annonce contient une deuxième innovation, potentiellement aussi importante que l’émission elle-même. La BAD envisage de constituer un portefeuille de trésorerie spécifiquement dédié au dirham, qui pourrait être alimenté par la conversion d’une partie de ses liquidités détenues en devises internationales. Cette perspective traduit la volonté de passer d’une émission ponctuelle à une capacité plus permanente d’intervention en monnaie marocaine. En pratique, l’institution pourrait disposer de plusieurs sources de liquidités en dirhams : les ressources obligataires levées sur le marché local, les remboursements de prêts déjà consentis dans cette monnaie et, éventuellement, les conversions de liquidités internationales. Une telle organisation permettrait à la Banque de répondre plus rapidement aux demandes de financement en dirhams, sans nécessairement devoir procéder à une nouvelle émission obligataire pour chaque opération. Mais cette stratégie suppose une gestion rigoureuse des risques de liquidité, de taux et de change. La conversion de ressources en dollars ou en euros en dirhams expose notamment la BAD aux variations des monnaies, sauf si des mécanismes de couverture appropriés sont mis en place. Le franc CFA, le naira et le shilling kényan pourraient-ils suivre ? L’expérience marocaine ouvre naturellement une interrogation sur sa reproductibilité dans d’autres espaces monétaires africains. Dans l’UEMOA, une émission de la BAD en francs CFA pourrait contribuer à mobiliser les ressources disponibles auprès des banques, compagnies d’assurance, caisses de retraite et autres investisseurs institutionnels. Elle offrirait également une possibilité de diversification des placements dans un marché régional encore largement dominé par les émissions des États. Le même raisonnement pourrait être appliqué, avec des contraintes différentes, à la zone CEMAC, au Nigeria, au Kenya ou à l’Afrique du Sud. Cependant, une émission en monnaie locale par une institution notée AAA ne suffit pas à elle seule à créer un marché profond. La réussite d’une telle stratégie dépend de plusieurs conditions : une base d’investisseurs suffisante, des règles permettant l’émission de titres par des institutions supranationales, un marché secondaire fonctionnel, des instruments de couverture et une demande réelle de financement dans la monnaie concernée. Dans l’UEMOA, la parité fixe du franc CFA avec l’euro constitue une particularité importante, mais elle n’élimine pas les risques associés aux financements en dollars, ni les contraintes de liquidité et de transformation des maturités. À terme, le véritable changement consisterait à faire des monnaies africaines non seulement des instruments de paiement et d’épargne, mais également des monnaies de financement du développement à long terme. Un signal pour les investisseurs institutionnels africains L’autre dimension stratégique de cette émission concerne la mobilisation de l’épargne locale. Les banques, compagnies d’assurance, fonds de pension et autres investisseurs africains détiennent des ressources qui doivent être placées dans des actifs répondant à leurs exigences de sécurité, de liquidité et de rendement. Une obligation émise en monnaie locale par une institution bénéficiant d’une notation AAA peut enrichir cet univers d’investissement. Elle offre un profil de risque différent de celui des obligations souveraines domestiques, sans supprimer pour autant les risques de taux et de liquidité. Pour les gestionnaires d’actifs marocains, cette première émission ajoute ainsi une nouvelle catégorie potentielle d’instruments au marché obligataire national. Il reste toutefois à connaître la répartition des souscriptions, le profil des investisseurs et les conditions de négociation des titres pour apprécier sa contribution effective à la profondeur du marché. De l’expérimentation marocaine à l’ambition continentale Avec cette émission d’un milliard de dirhams, la BAD ne bouleverse pas encore l’architecture du financement africain. Le montant reste modeste à l’échelle de son bilan et de ses besoins de financement. Mais le précédent créé est significatif. L’institution démontre qu’elle peut mobiliser des ressources à sept ans dans une monnaie africaine, avec un instrument indexé sur un taux de référence domestique, en s’appuyant sur les intermédiaires financiers locaux. L’étape suivante sera de transformer cette capacité d’emprunt en une offre effective de prêts en dirhams, à des conditions compétitives et adaptées aux besoins des entreprises et des projets marocains. Plus largement, l’enjeu est de savoir si cette opération restera une expérience isolée ou constituera le premier maillon d’un dispositif de financement multidevises africaines, articulant banques multilatérales, institutions nationales de développement et investisseurs institutionnels. Pour l’Afrique, le défi n’est donc pas uniquement de mobiliser davantage de capitaux. Il est également de pouvoir financer ses infrastructures, ses entreprises et sa transformation économique sans faire peser systématiquement sur les emprunteurs le risque des fluctuations du dollar et de l’euro. C’est précisément la portée de l’expérience engagée au Maroc : faire des monnaies africaines un levier du financement du développement, et non plus seulement son unité de compte....
La BAD lève un milliard de dirhams au Maroc : pourquoi cette première émission obligataire pourrait changer le financement du développement en Afrique
 Par Albert Savana
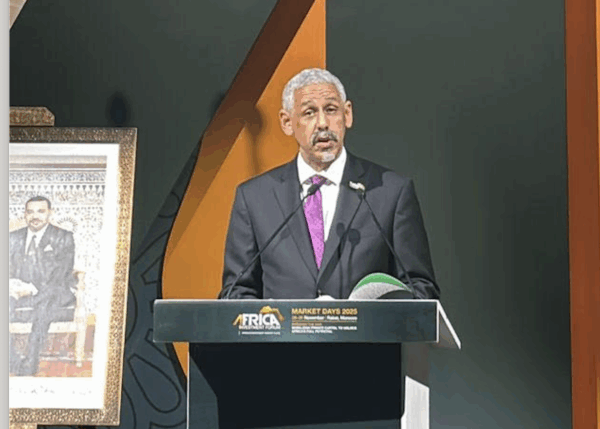
Dr Sidi Ould Tah, président de la Banque Africaine de Développement (BAD).

Albert Savana
Journaliste depuis 20 ans dans la presse économique africaine et auteur de plusieurs enquêtes et reportages. A couvert plusieurs sommets de l’Union Africaine, de la Commission économique africaine et de la Banque Africaine de Développement.
Ajouter un commentaire