

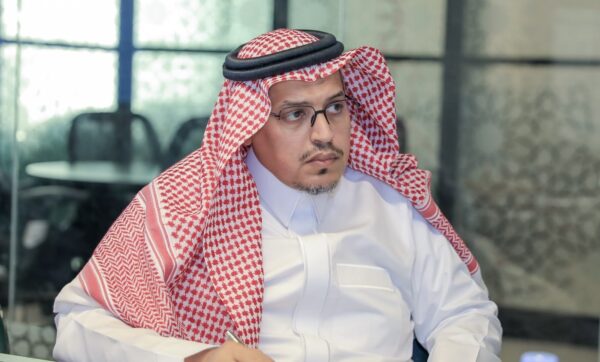
Financial Afrik s’est entretenu avec Dr Salah ZAHRANI, chercheur doctorant en waqf numérique et expert en gouvernance et en gestion des grands projets de waqf.
Propos recueillis par Amina Ben Messaoud
Les sukuk sont bien connus dans l’écosystème de la finance islamique. Mais que sont exactement les sukuk sociaux et en quoi se distinguent-ils des sukuk classiques ?
Les sukuk sont des instruments financiers conformes aux principes de la finance islamique, qui permettent de mobiliser des capitaux auprès d’investisseurs afin de financer des actifs, des projets ou des activités d’investissement déterminés. Leur particularité est de reposer sur des actifs ou des opérations réelles et sur des mécanismes de partage du risque et du rendement. Ils se situent ainsi à la rencontre de trois dimensions : finance islamique, investissement responsable et impact social.
Pourquoi ces sukuk sociaux suscitent-ils aujourd’hui un intérêt croissant ?
La crise financière de 2008 et, plus récemment, la pandémie de COVID-19 ont montré l’ampleur des besoins sociaux auxquels les États et les acteurs traditionnels ne peuvent pas toujours répondre seuls. Les obligations sociales ont justement émergé comme un mécanisme permettant de mobiliser des capitaux privés autour de résultats sociaux prédéfinis et mesurables.
Dans ce contexte, les sukuk sociaux peuvent apporter une réponse particulièrement intéressante dans les marchés où la finance islamique occupe déjà une place importante. Ils permettent de conjuguer la mobilisation de capitaux avec des objectifs tels que la réduction de la pauvreté, l’emploi, l’éducation, la santé ou encore le soutien aux populations vulnérables.
Qu’est-ce qui différencie alors un Sukuk social d’une obligation sociale conventionnelle ?
La différence fondamentale réside dans la structure financière et juridique. Les sukuk sociaux s’inscrivent dans cette logique, mais avec une finalité supplémentaire : répondre à des problématiques sociales mesurables. Ils cherchent donc à mobiliser des capitaux privés pour financer des programmes ayant un impact social clairement identifié. La difficulté consiste donc à construire un instrument qui soit à la fois économiquement viable, socialement utile et conforme à la charia.
Le waqf monétaire pourrait-il justement servir de support aux sukuk sociaux ?
C’est l’une des pistes les plus intéressantes mises en évidence par cette recherche. Une obligation sociale conventionnelle repose sur un mécanisme obligataire classique. Le sukuk, lui, doit respecter les principes de la charia et être adossé à une structure conforme à ces principes.
Cela signifie qu’au-delà de la finalité sociale, il faut identifier l’actif sous-jacent, le contrat islamique approprié, les droits des investisseurs et le mécanisme de rémunération.
Le waqf monétaire consiste à immobiliser un capital monétaire et à consacrer ses revenus à une finalité déterminée. Il présente l’avantage d’être beaucoup plus accessible que le waqf immobilier : une personne peut participer avec une contribution relativement modeste.
Le rapprochement entre waqf monétaire et sukuk sociaux permettrait donc de mutualiser les contributions de nombreux donateurs et investisseurs afin de constituer une capacité financière plus importante destinée à des projets sociaux.
C’est précisément là que peut apparaître un modèle de waqf collectif ou commun, dans lequel plusieurs contributeurs participent à un même objectif.
Vous faites une distinction entre waqf monétaire temporaire et waqf monétaire perpétuel. Pourquoi cette distinction est-elle importante ?
Elle permet d’élargir considérablement les possibilités de financement. Dans le waqf perpétuel, le capital est immobilisé durablement et ses revenus sont affectés à la finalité définie par le constituant.
Dans le waqf temporaire, l’immobilisation est limitée à une période déterminée. À l’issue de cette période, le capital peut revenir à son propriétaire conformément aux conditions prévues.
Cette possibilité temporaire peut rendre le mécanisme plus attractif pour certains contributeurs qui souhaitent participer à une initiative sociale sans immobiliser leur capital de manière permanente.
Elle peut donc contribuer à créer de nouvelles passerelles entre philanthropie, investissement et impact social.
Quels types de problématiques sociales pourraient être financés par ce mécanisme ?
Le champ est très large. La recherche cite notamment la lutte contre la pauvreté, l’analphabétisme, le chômage, la toxicomanie, la criminalité, les besoins humanitaires ainsi que certaines interventions liées aux crises et aux catastrophes.
Mais l’intérêt du modèle réside surtout dans sa capacité à financer des programmes dont les résultats peuvent être définis, suivis et évalués.
C’est un changement important : il ne s’agit plus uniquement de mobiliser des ressources pour une cause, mais également de démontrer ce que ces ressources permettent réellement d’accomplir.
Justement, comment mesurer l’impact social d’un sukuk ?
La mesure de l’impact est fondamentale.
Le modèle étudié repose sur la définition préalable d’objectifs sociaux et d’indicateurs permettant de déterminer si les résultats attendus ont été atteints.
Un évaluateur indépendant peut intervenir afin de mesurer les résultats obtenus.
Cette dimension est essentielle pour renforcer la confiance des investisseurs, des institutions publiques et des bénéficiaires. Elle permet également d’éviter que le terme « social » ne devienne simplement un argument marketing.
Pour qu’un sukuk soit véritablement social, son impact doit pouvoir être démontré.
Quels seraient les principaux acteurs d’un tel mécanisme ?
Plusieurs acteurs peuvent intervenir : les investisseurs, l’émetteur ou la structure dédiée à l’émission, les prestataires chargés de mettre en œuvre les programmes sociaux, les intermédiaires, les évaluateurs indépendants et, naturellement, les bénéficiaires.
Les pouvoirs publics peuvent également jouer un rôle important, notamment lorsqu’ils s’engagent à rémunérer les résultats obtenus.
La réussite du modèle dépend donc fortement de la capacité à construire un écosystème de confiance, dans lequel chaque acteur connaît précisément son rôle, ses responsabilités et les résultats attendus.
La finance islamique est souvent présentée comme une finance alternative. Les sukuk sociaux peuvent-ils lui permettre d’aller plus loin ?
Oui. La finance islamique ne devrait pas être réduite à la seule interdiction de l’intérêt.
Elle porte également une dimension éthique et sociale importante. Les sukuk sociaux peuvent contribuer à rapprocher davantage la finance islamique de cette dimension.
Ils peuvent notamment contribuer au développement du tiers secteur, en facilitant la mobilisation de ressources privées au profit de projets ayant une utilité collective.
Le véritable enjeu est donc de passer d’une finance simplement conforme à une finance qui soit également capable de démontrer son utilité économique et son impact social.
Quelles sont aujourd’hui les principales expériences susceptibles d’inspirer le développement des sukuk sociaux ?
La recherche s’intéresse notamment aux expériences de pays ayant développé des instruments innovants dans le domaine de la finance islamique, en particulier la Malaisie et l’Indonésie.
Les expériences de la Banque islamique de développement et du Groupe de la Banque mondiale montrent également qu’il est possible de mobiliser les marchés financiers pour répondre à des problématiques sociales.
Les expériences de sukuk destinés à financer la vaccination ou encore les Sukuk Al-Ihsan en Malaisie constituent également des références intéressantes pour réfléchir à de nouveaux modèles.
L’objectif n’est toutefois pas de reproduire mécaniquement ces expériences, mais de comprendre les mécanismes qui ont permis leur développement et de les adapter aux réalités de chaque marché.
Quels sont, selon vous, les principaux défis avant une généralisation des sukuk sociaux ?
Le premier défi est celui de la structuration : il faut trouver des modèles juridiquement, financièrement et religieusement conformes. Le deuxième concerne la mesure de l’impact. Un projet social doit pouvoir définir des indicateurs crédibles et vérifiables. Le troisième est celui de la gouvernance et de la transparence. Les investisseurs doivent savoir comment leur argent est utilisé et quels résultats sont obtenus.
Enfin, il faut développer une véritable culture de l’investissement à impact et créer un environnement réglementaire permettant à ces instruments de se développer.
Quel pourrait être le rôle du continent africain dans cette évolution ?
L’Afrique présente un potentiel considérable.Le continent fait face à des besoins importants en matière d’éducation, de santé, d’emploi, d’inclusion financière, de financement des PME et d’infrastructures sociales. Dans le même temps, plusieurs pays africains disposent déjà d’un environnement favorable à la finance islamique ou manifestent un intérêt croissant pour les sukuk.
Le développement des sukuk sociaux pourrait donc permettre de mobiliser des capitaux autour de problématiques africaines concrètes, en associant investisseurs, institutions publiques, fondations, organisations caritatives et acteurs privés. Le véritable potentiel se trouve peut-être dans cette capacité à transformer une logique de financement en une logique de financement + impact + mesure des résultats.
En une phrase, quelle serait votre vision du waqf monétaire associé aux sukuk sociaux ?
Je dirais que le waqf monétaire peut devenir le socle d’une nouvelle génération de financement social, tandis que les sukuk sociaux peuvent constituer l’un des instruments permettant de transformer l’épargne et la générosité individuelles en projets collectifs mesurables et durables.