

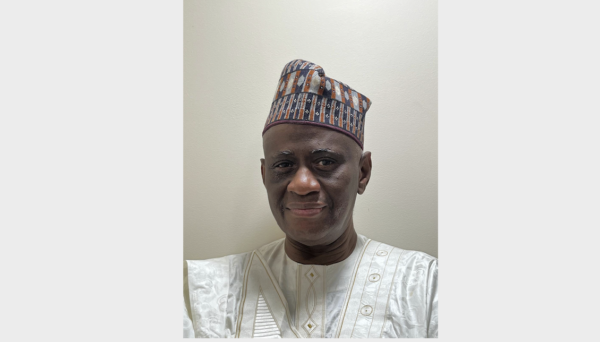
Par Aboubakr Kaira Barry, CFA, directeur général de Results Associates et président du conseil d’administration de Omou Financial Literacy Center, Bethesda, Maryland, États-Unis
D’abord, ne pas nuire : comment le FMI et la Banque mondiale peuvent aider l’Afrique à se financer elle-même
Madame la Directrice générale, Monsieur le Président,
Le moyen le plus sûr pour les institutions de Bretton Woods d’aider l’Afrique est de l’aider à bâtir des marchés obligataires intérieurs capables de financer son développement de l’intérieur. Des intérêts particuliers bien établis barrent cette voie. Trop souvent, les financements multilatéraux préservent le statu quo même qui la maintient bloquée.
Les Assemblées annuelles de Bangkok ont une fois de plus renouvelé des engagements familiers en faveur du développement de l’Afrique. Vos deux institutions reconnaissent depuis longtemps la nécessité de financements en monnaie locale, comme le montre votre note d’orientation conjointe de 2021 sur les marchés obligataires en monnaie locale. À Bangkok, Zeine Zeidane, directeur du Département Afrique du FMI, a déclaré que l’Afrique « a besoin de mobiliser davantage de capitaux pour croître », notamment en mobilisant mieux « l’épargne intérieure du continent ».
La réalité reste dure. Comme le montre Robin Wigglesworth dans A Fabulous Debt, le marché obligataire mondial atteignait au moins 188 000 milliards de dollars à la mi-2025. Pourtant, selon l’OCDE, l’Afrique ne représente qu’environ 1 % des obligations souveraines mondiales, alors qu’elle produit 3 % du PIB mondial. Le capital patient, à long terme et en monnaie nationale, celui qui permet de financer routes, réseaux électriques, écoles et hôpitaux sans risque de change, reste largement hors de portée.
Un marché obligataire exige la stabilité des prix, la transparence budgétaire, une passation honnête des marchés publics et des droits des créanciers que l’on peut faire respecter. La recherche de rente bloque précisément ces réformes. Et des financements qui arrivent, que ces réformes soient en place ou non, relâchent la pression même qui les imposerait.
La stabilité des prix : ce que Keynes nous a enseigné
Un marché obligataire viable repose sur deux conditions fondamentales : la préservation du pouvoir d’achat et la liquidité du marché secondaire. La stabilité des prix est le préalable non négociable.
Comme l’écrivait Lord Keynes dans A Tract on Monetary Reform (1923), l’inflation « signifie l’injustice envers les individus et les classes, en particulier envers les investisseurs ; elle est donc défavorable à l’épargne ». Les dettes sont remboursées en monnaie dépréciée, et les épargnants sont punis. La déflation, elle, « signifie l’appauvrissement du travail et de l’entreprise » et est « désastreuse pour l’emploi ». Lorsque les épargnants voient leur pouvoir d’achat s’évaporer, ils exigent des primes de risque prohibitives ou refusent de prêter sur les 10, 20 ou 30 ans dont les infrastructures ont besoin.
Les travaux récents confirment Keynes. Dans une étude portant sur 49 marchés obligataires locaux, Burger et Warnock ont constaté que les pays où l’inflation est stable et où les droits des créanciers sont solides ont des marchés obligataires locaux plus développés et dépendent moins de la dette en devises. Votre propre note d’orientation en fait un déterminant clé. L’inflation ne se contente pas de réduire ces marchés ; elle raccourcit aussi les échéances. Garantir la stabilité des prix est donc le premier devoir économique de tout gouvernement qui veut bâtir un système financier intérieur profond.
Pourquoi la recherche de rente empêche l’émergence d’un marché obligataire
Lorsque l’autorité publique est captée à des fins privées, trois choses se produisent, chacune fatale à un marché obligataire.
- Les investisseurs ne peuvent pas évaluer ce qu’ils ne voient pas. Les travaux du FMI montrent qu’une plus grande transparence budgétaire réduit les écarts de taux souverains (spreads). L’inverse est également vrai : selon les Perspectives économiques mondiales de la Banque mondiale de juin 2026, la révélation d’une dette cachée fait monter les spreads de 250 points de base au total en deux mois.
- L’épargne quitte le système formel. L’argent public détourné part à l’étranger, tout comme l’argent des ménages qui ne croient plus que leur épargne est en sécurité. Comme le reconnaît le propre cadre du FMI sur la gouvernance, les pays corrompus ont moins de dépôts et moins de crédit au secteur privé. L’épargne détenue à l’étranger, en espèces ou en terres n’atteint jamais les caisses de retraite et les assureurs qui achèteraient des obligations d’État à long terme.
- Les créanciers perdent confiance dans le droit. Lorsque les tribunaux et les régulateurs peuvent être corrompus, les droits des créanciers deviennent incertains, et les marchés obligataires locaux restent peu profonds.
Le Sénégal illustre cet enchaînement en temps réel. Des audits ont révélé une dette non déclarée et, en deux mois, son spread souverain est passé d’environ 530 à environ 940 points de base. Exclu des marchés internationaux, le Trésor emprunte désormais sur le marché régional à des taux supérieurs à 8 %, avec une durée résiduelle moyenne de moins de deux ans. C’est l’inverse de la courbe des taux longue dont les infrastructures ont besoin.
L’obstacle : les intérêts particuliers et le piège multilatéral
Instaurer durablement la stabilité des prix et l’ordre budgétaire exige des réformes structurelles auxquelles s’opposent des intérêts bien établis, car ils profitent de l’opacité, des goulets d’étranglement réglementaires et des rentes. Comme l’a démontré Nicolas van de Walle dans African Economies and the Politics of Permanent Crisis, les difficultés budgétaires de l’Afrique tiennent moins à une expansion excessive de l’État qu’à une recherche de rente structurelle. Le Conseil d’administration du FMI a reconnu en 2023 que la réduction de la corruption est « limitée par des capacités insuffisantes et des intérêts particuliers ».
L’aide multilatérale a souvent contribué à cette impasse. Parce que l’argent est fongible, l’aide et les appuis budgétaires offrent un coussin qui permet aux autorités de différer des ajustements indispensables. Des chercheurs de la Banque mondiale ont constaté, dans une étude sur la captation de l’aide étrangère par les élites, que les décaissements de la Banque vers les pays les plus dépendants de l’aide coïncident avec de fortes hausses des dépôts dans les places financières offshore, soit une fuite d’environ 7,5 %.
Les élites adoptent des réformes de façade pour débloquer des tranches de financement. C’est le jugement de vos propres institutions. Aid and Reform in Africa, une étude de la Banque mondiale portant sur dix pays africains, a qualifié les prêts conditionnels de « farce dans laquelle le gouvernement accepte des mesures auxquelles il ne croit pas », qu’il n’applique pas, « puis reçoit quand même les fonds des bailleurs ». Paul Collier a relevé que le Kenya avait vendu la même réforme agricole à la Banque mondiale quatre fois en quinze ans. Le Bureau indépendant d’évaluation du FMI a constaté que seule la moitié environ des conditions structurelles était mise en œuvre dans les délais. Et le rapport Wapenhans de la Banque mondiale diagnostiquait une « culture de l’approbation » dès 1992.
Les données sur la gouvernance le confirment. Les Indicateurs de gouvernance mondiaux de la Banque mondiale, révisés en 2025 pour que les notes de 0 à 100 puissent être comparées dans le temps, comprennent quatre indicateurs étroitement liés à l’investissement : le contrôle de la corruption, l’efficacité des pouvoirs publics, la qualité de la réglementation et l’état de droit. Ce ne sont pas les seuls moteurs de la croissance, mais là où les responsables volent moins, où les services publics fonctionnent, où les règles sont prévisibles et où les contrats sont respectés, les gens épargnent et investissent davantage. Depuis 1996, la note moyenne de l’Afrique subsaharienne pour le contrôle de la corruption a reculé de 38 à 35. L’état de droit n’a pas bougé. Sur trois des quatre indicateurs, l’écart avec le reste du monde ne s’est pas réduit. Près de trois décennies de prêts, de conditionnalités et d’assistance technique n’ont pas permis d’acheter une meilleure gouvernance.
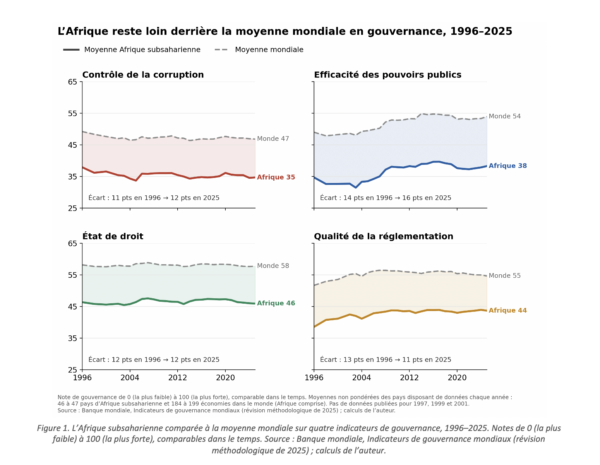
Pourtant, le progrès est possible lorsque la volonté politique existe. Maurice, le Botswana, les Seychelles et le Cabo Verde figurent chaque année depuis 1996 parmi les pays les plus performants de la région, bien au-dessus de la moyenne mondiale. Le Rwanda est passé du 37e au 5e rang, faisant plus que doubler sa note. La gouvernance n’est pas une fatalité. C’est un choix.
Pourquoi les garde-fous doivent précéder l’argent
Une fois l’argent engagé, le levier est perdu, et avec lui les garde-fous. La loi pionnière de 1999 du Tchad sur les revenus pétroliers, condition du soutien de la Banque mondiale à l’oléoduc Tchad–Cameroun, affectait l’essentiel des revenus pétroliers à la santé, à l’éducation, au développement rural et aux infrastructures, et réservait 10 % aux générations futures. En décembre 2005, une fois l’argent du pétrole arrivé, le Tchad l’a modifiée : le fonds pour les générations futures a été supprimé et la sécurité a été ajoutée aux secteurs prioritaires. En 2008, la Banque a reconnu que le dispositif ne fonctionnait pas et s’est retirée. Au Mozambique, plus d’un milliard de dollars de prêts non déclarés, soit environ 9 % du PIB selon l’estimation de la Banque mondiale, ont été révélés en 2016 alors qu’un programme soutenu par le FMI était en cours. En juin 2023, le FMI a approuvé un programme de 1,8 milliard de dollars pour le Sénégal alors que la dette faisait l’objet de déclarations inexactes, bien que l’évaluation PEFA 2019–2020 du Sénégal ait déjà attribué des notes D ou D+ (performance inférieure au niveau de base) à la gestion de la dette et à l’intégrité des données budgétaires. L’avertissement figurait au dossier. Il n’était simplement pas une condition d’approbation.
Le nouveau programme de 2,2 milliards de dollars du Sénégal fait des mesures correctives une condition de l’approbation par le Conseil d’administration. Mais cette vérification intervient après les dégâts. Madame la Directrice générale, vous avez qualifié le Sénégal de cas test pour le traitement de la dette. Il devrait aussi devenir le cas test de la prévention.
La certification avant l’approbation
Vos Conseils d’administration devraient exiger une certification indépendante et préalable (ex ante) avant l’approbation de tout programme de financement ou projet d’investissement. Elle confirmerait que les garde-fous contre l’extraction de rentes sont opérationnels ou, là où ils ne sont pas encore en place, qu’il existe un plan assorti d’échéances et d’étapes vérifiables, chaque décaissement n’étant libéré qu’à mesure que ces étapes sont franchies. Après Enron et WorldCom, la loi Sarbanes-Oxley a rendu les dirigeants personnellement responsables de la certification des contrôles internes. Le même principe devrait s’appliquer aux capitaux multilatéraux.
Les prêts destinés à répondre à des besoins humanitaires urgents, après des catastrophes naturelles, des pandémies ou des conflits, devraient en être exemptés, afin que l’aide ne soit jamais retardée. La certification devrait être réalisée par une unité indépendante des équipes pays qui négocient chaque opération. Les évaluations des sauvegardes du FMI et la Vice-présidence Intégrité de la Banque mondiale travaillent déjà de manière indépendante, mais aucune ne certifie avant que l’argent ne soit approuvé.
Cinq réformes pour des marchés de capitaux intérieurs
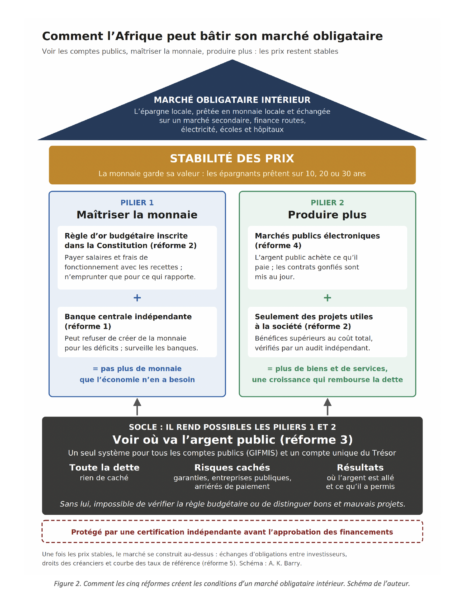
Sous cette protection, cinq réformes intégrées devraient être prioritaires :
- Une banque centrale indépendante et une supervision bancaire compétente : Des banques centrales protégées par la loi contre la domination budgétaire doivent ajuster la masse monétaire aux besoins de l’économie. Paul Volcker, dans ses mémoires Keeping At It, plaçait la stabilité des prix en tête de ses « trois vérités », aux côtés de finances saines et d’un bon gouvernement. Une supervision bancaire compétente doit aussi garantir que les banques ont des fonds propres et des liquidités suffisants, afin de prévenir des crises bancaires qui pourraient entraîner toute l’économie dans leur chute.
- Une règle budgétaire constitutionnelle : Sur la durée d’un mandat présidentiel ou du cycle économique, les dépenses courantes, y compris les frais de fonctionnement de l’administration et les salaires du secteur public, doivent être financées entièrement par les recettes intérieures, et non par l’emprunt. L’emprunt est réservé aux investissements dont le rendement social dépasse de manière démontrable leur coût total. C’est la « règle d’or » : l’État peut emprunter pour construire l’avenir, mais pas pour payer ses factures courantes. La règle doit être inscrite dans la Constitution précisément pour qu’elle soit difficile à modifier. Comme le relèvent les travaux du FMI sur les règles budgétaires, les règles inscrites dans des textes de rang supérieur sont plus difficiles à remettre en cause, même en cas de changement de gouvernement.
Une loi organique, juste en dessous de la Constitution, doit définir clairement ce qui est une dépense courante et ce qui est une dépense d’investissement. Sinon, comme le souligne le FMI dans son Manuel sur la transparence des finances publiques, des dépenses ordinaires peuvent être reclassées en investissements pour contourner la règle. Le salaire d’un enseignant est-il une dépense de fonctionnement ou un investissement dans le capital humain ? La loi doit trancher. Des clauses dérogatoires strictement définies devraient couvrir les véritables urgences : catastrophes naturelles, pandémies ou chocs économiques graves.
Les investissements doivent aussi être approuvés sur la base d’une analyse vérifiable montrant que leur rendement social dépasse leur coût, sous réserve de l’audit indépendant ultérieur décrit plus loin, afin qu’elle ne soit pas une simple formalité. Le Groupe indépendant d’évaluation de la Banque mondiale a constaté en 2010, dans son dernier examen de la question, que la part des projets de la Banque justifiés par une analyse coûts-avantages était tombée de 70 % à 25 % entre le début des années 1970 et le début des années 2000, et que l’analyse était généralement préparée après la décision. Les projets qui passent ce test accroissent l’offre de l’économie, soutiennent la stabilité des prix et génèrent la croissance nécessaire pour rembourser leur dette.
- La visibilité budgétaire : Il faut un système intégré d’information pour la gestion des finances publiques (GIFMIS) pleinement opérationnel et un compte unique du Trésor. Ce qui ne se voit pas ne se gère pas. Dans Fighting Corruption Is Dangerous, la Dre Ngozi Okonjo-Iweala a montré comment l’application au Nigeria du GIFMIS et du système intégré de gestion du personnel et de la paie (IPPIS) a permis d’éliminer environ 65 000 travailleurs fantômes et d’économiser environ 1,1 milliard de dollars de dépenses salariales frauduleuses. Elle a aussi montré combien ces initiatives sont fragiles : elles se sont heurtées à la résistance de ministères sectoriels et d’entités militaires qui réclamaient des dérogations. La visibilité en temps réel doit être une condition préalable, et non une option.
- La passation électronique des marchés publics de bout en bout : Dans Reforming the Unreformable, la Dre Okonjo-Iweala a montré que la passation des marchés publics, longtemps considérée comme une machine de clientélisme intouchable, est l’endroit où la corruption systémique saigne le plus impitoyablement les finances publiques. Un appel d’offres de vaccins de 111 millions de dollars a été attribué à une société écran d’Abacha pour des vaccins valant à peine 22,5 millions de dollars. Une passation électronique obligatoire peut réformer ce que l’on a longtemps qualifié d’irréformable.
- L’architecture du marché obligataire : Négociation sur le marché secondaire, droits des créanciers solides, courbes de taux de référence et base nationale de caisses de retraite et d’assureurs, comme le prévoit votre propre note d’orientation de 2021.
La figure 2 montre comment ces réformes s’articulent.
Pourquoi je vous écris à tous les deux
Le Fonds détient les leviers de la stabilité des prix, des banques centrales et de l’information budgétaire ; la Banque, ceux des systèmes financiers, de la passation des marchés et des projets. Une certification par une seule institution permettrait simplement à la recherche de rente de se déplacer vers le guichet de l’autre.
Je demande aussi aux deux institutions de faire réaliser tous les cinq ans un audit indépendant, avec des auditeurs nommés par vos Conseils d’administration et des résultats publiés dans leur intégralité. Il devrait comparer le rendement social effectif des projets avec leur coût et leur évaluation initiale, et les résultats de l’assistance technique avec ce qui était attendu. Ce qui ne se mesure pas ne se corrige pas. Lorsque des pertes résultent de défaillances que la certification devait prévenir, le prêteur devrait convertir en don au moins 10 % de l’encours, partageant ainsi la perte avec les citoyens. Un prêteur qui partage le coût de l’échec a toutes les raisons de faire fonctionner la certification.
En vous soumettant à la même transparence et à la même responsabilité que celles que vous exigez de vos emprunteurs, vous montrerez l’exemple et donnerez le ton pour des résultats de développement que vos parties prenantes extérieures reconnaîtront comme ayant un réel impact.
Le choix qui s’offre aux institutions de Bretton Woods
Le véritable test de votre gestion n’est pas le volume des prêts, mais la capacité des États emprunteurs à ne plus dépendre de vos institutions et à emprunter par eux-mêmes, grâce à l’épargne intérieure et aux marchés de capitaux internationaux, comme l’a laissé entendre Zeine Zeidane à Bangkok. Les investisseurs ne prêteront en monnaie locale sur 10, 20 ou 30 ans que lorsqu’ils pourront se fier aux comptes publics, à l’intégrité de la dépense publique, à l’indépendance de la banque centrale et à la stabilité du pouvoir d’achat.
Sans certification ex ante, les fonds multilatéraux continueront de servir de coussin aux élites en quête de rente, de financer des projets compromis et de charger les Africains de dettes qui mènent à l’austérité pour les plus vulnérables. Les médecins sont tenus par un principe premier : « d’abord, ne pas nuire ». Lorsque les prêteurs ne se prémunissent pas contre les détournements, les citoyens remboursent une dette pour un argent qui ne leur est jamais parvenu. Ce n’est pas un prêt responsable.
Les cinq priorités exposées ici neutraliseront les acteurs de la recherche de rente et, avec le temps, créeront des marchés obligataires intérieurs profonds et liquides. Conjugués à une population jeune, à une nouvelle génération d’entrepreneurs et à la Zone de libre-échange continentale africaine, dont l’étude de 2020 de la Banque mondiale estime qu’elle pourrait augmenter le revenu réel du continent de 7 % d’ici 2035, ces marchés conduiront à l’émergence de l’Afrique comme moteur de la croissance économique et contributeur majeur à la prospérité mondiale dans le nouvel ordre mondial qui se dessine.