

« L’investissement à la portée de tous : les fonds communs de placement au service de l’inclusion financière »
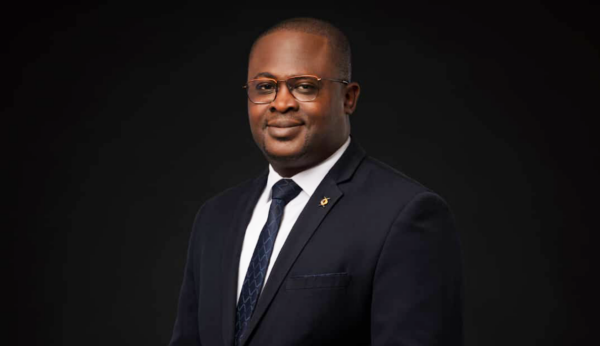
«Il n’est pas nécessaire d’être riche pour commencer à investir en Bourse », explique le Directeur de NSIA ASSET MANAGEMENT Bénin. Dans cet entretien, Paul SODOKIN revient sur le mode de fonctionnement des fonds communs de placement et leurs avantages pour les investisseurs et épargnants.
Comment expliquer simplement ce qu’est un fonds commun de placement à quelqu’un qui n’a jamais investi sur les marchés financiers ?
Je dirais que c’est un fonds mis en commun ou un fonds constitué par plusieurs personnes dans le but de faire des placements sur le marché financier tout en confiant la gestion de ce fonds à des professionnels agréés par l’Autorité des marchés financiers. Il s’agit donc de profiter du meilleur du marché financier par l’entremisede professionnels de la Bourse.
Le principe est simple : plusieurs investisseurs mettent leur épargne en commun. Comme le veut le principe de « l’union fait la force », on gagne davantage du fait de la capacité de placement du fonds (vs capacité de placement individuelle) et on subit moins lors des périodes de baisses sur le marché. Seul, on pourrait souscrire à une obligation ou acheter des actions à 10 000 F CFA alors qu’en s’associant à d’autres personnes on pourrait investir des millions voire des milliards. L’épargnant achète donc des parts d’un fonds et bénéficie indirectement d’un portefeuille composé de différents actifs financiers.
C’est une solution particulièrement intéressante pour quelqu’un qui souhaite investir mais qui n’a ni le temps, ni l’expertise nécessaire pour analyser les marchés, sélectionner les titres et suivre quotidiennement son portefeuille.
Le FCP permet en quelque sorte de démocratiser l’accès à la gestion professionnelle de l’épargne.
C’est d’ailleurs tout le sens de notre approche chez NSIA Asset Management : Ensemble, épargner devient plus rentable !
Avec quel montant minimum peut-on aujourd’hui commencer à investir dans un fonds commun de placement, notamment au Bénin ?
C’est justement l’une des idées reçues que nous devons combattre : il n’est pas nécessaire d’être riche pour commencer à investir. La bourse n’est plus exclusivement réservée aux fortunés.
Certains de nos FCP sont accessibles à partir de 5 000 FCFA. Cela signifie concrètement qu’un étudiant, un jeune salarié, un entrepreneur ou toute personne disposant d’une capacité d’épargne limitée peut commencer à investir.
Particulièrement chez NSIA Asset Management au Bénin, tout comme dans les autres pays de l’UEMOA, des souscriptions peuvent se faire même à partir de 500 F CFA ou 1 000 F CFA, histoire de faire profiter chacun de la bourse selon sa disponibilité du moment.
Mais le plus important n’est pas nécessairement le montant initial. C’est la discipline et la régularité de l’épargne. On peut commencer modestement, puis augmenter progressivement son investissement au fur et à mesure que ses revenus évoluent. C’est pour cela que nous aimons dire que « la Bourse est à la portée de toutes les bourses ».
Notre message est donc très simple : n’attendez pas d’avoir beaucoup d’argent pour commencer à investir. Commencez avec ce que vous pouvez, mais commencez de manière réfléchie et régulière.
Quels sont les principaux avantages d’un fonds commun de placement par rapport aux formes traditionnelles d’épargne ?
Comme avantages, on peut citer :
➢ Le rendement plus intéressant
Je dirai dans un premier temps le rendement qui est souvent de l’ordre de 6% minimum par an pour les FCP obligataires. Ce qui est largement supérieur à ce que peut offrir un compte épargne classique. Et ceci avec les mêmes niveaux de sécurité sinon plus, car ailleurs une partie de l’épargne est orientée vers des crédits aux demandeurs de financement qui comportent toujours des risques d’impayés et donc d’éventuelles pertes pour l’institution alors qu’en FCP, le placement est majoritairement fait sur des obligations souveraines et quelques obligations corporates ou institutionnelles.
➢ La défiscalisation
La défiscalisation est un avantage important, car les produits des placements en FCP sont exonérés d’impôt dans la plupart des pays de l’UEMOA.
➢ La liquidité
La liquidité des FCP facilite le désinvestissement ou le retrait du placement effectué à tout moment sans pénalité.
➢ Zéro discrimination
Il n’y a pas de discrimination du fait du montant à épargner supposé petit ou important, le rendement est le même pour tous les épargnants, quel que soit le montant placé. Ce qui n’est pas forcément le cas pour les dépôts à terme où le taux d’intérêt est fonction du montant et de la durée de placement.
Comment les fonds communs de placement peuvent-ils contribuer concrètement à l’inclusion financière et permettre à davantage de personnes d’accéder à l’investissement ?
À mon sens, les FCP répondent précisément à cette problématique d’inclusion financière en permettant à tout épargnant, quel que soit son revenu, d’avoir accès aux produits des marchés financiers.
Grâce à la digitalisation et au numérique, l’accès à nos produits depuis des contrées lointaines est désormais possible, contribuant ainsi à augmenter le taux d’inclusion financière.
Avec NSIA Asset Management, par exemple, grâce à son application NSIA Invest, n’importe qui peut ouvrir son compte FCP de n’importe où sur la planète et à n’importequelle heure, comme nous le faisons en ouvrant des comptes sur les réseaux sociaux. À la différence qu’il faudra fournir les pièces pouvant attester de son identité et de son profil investisseur. Cette façon de faire permet de réduire les poches d’exclusion financière et de permettre à tous d’investir librement sans devoir se déplacer vers l’un de nos guichets classiques.
Les Fonds Communs de Placement permettent à une personne qui n’a pas nécessairement les connaissances techniques nécessaires pour investir directement sur les marchés financiers de bénéficier de l’expertise de professionnels. Ce qui est un facteur favorisant une inclusion financière plus importante. Jeunes, enfants, entreprises, institutionnels, citadins ou campagnards, etc., tout le monde est pris en compte avec les FCP.
Un jeune actif peut commencer à constituer son patrimoine. Une famille peut préparer un projet à moyen ou long terme. Une entreprise peut placer ses excédents de trésorerie. Un investisseur plus expérimenté peut rechercher une exposition plus importante aux marchés financiers. C’est cette diversité de besoins qui fait la force de la gestion collective.
Notre ambition chez NSIA Asset Management est donc de contribuer à faire évoluer la culture financière : passer d’une culture de l’épargne uniquement défensive à une véritable culture de l’investissement.
Quel conseil donneriez-vous à un particulier qui souhaite commencer à investir mais qui hésite encore par manque d’information ou par peur de perdre son argent ?
Je lui dirais qu’investir en bourse est le plus rentable au monde. À l’ère du numérique et de la digitalisation, l’accès aux marchés financiers est plus facile et l’information plus accessible. Ne pas en profiter serait très regrettable. La bourse n’est pas un jeu de hasard, c’est de la stratégie, c’est de l’anticipation, c’est du savoir-faire sur des prises de positions (acheter, vendre, conserver). Il faut dans un premier temps faire confiance à des professionnels agréés en souscrivant aux FCP, surtout si l’on n’est pas certain d’avoir constamment le temps de suivre ses investissements en placement direct à travers les sociétés de gestion et d’intermédiation.
Je lui dirais d’abord : ne laissez pas la peur remplacer l’information.
La première étape avant d’investir est de comprendre dans quoi on investit, pourquoi on investit, pendant combien de temps et quel niveau de risque on est prêt à accepter. Il faut ensuite définir son objectif. On n’investit pas de la même manière lorsqu’on prépare un projet dans deux ans, lorsqu’on constitue progressivement un patrimoine sur dix ans ou lorsqu’on prépare sa retraite ou même lorsqu’on veut optimiser la gestion de trésorerie de son entreprise.
Je conseillerais également de ne pas chercher à gagner rapidement de l’argent sur les marchés. L’investissement est une démarche de long terme, qui repose davantage sur la discipline, la diversification et la patience que sur la recherche du rendement explosif.
C’est justement l’un des rôles d’une société de gestion comme NSIA Asset Management : rendre l’investissement plus simple, plus compréhensible et plus accessible.
Notre objectif n’est pas de dire à un épargnant qu’il ne doit pas avoir peur du risque. Notre rôle est de lui apprendre à comprendre et à gérer ce risque.
Quel bilan dressez-vous des activités du Bureau Bénin de NSIA Asset Management ? Comment ont évolué les encours, le nombre de souscripteurs et les performances des fonds au cours des dernières années ?
Le bilan est très positif et surtout porteur de perspectives importantes. Lorsque nous regardons l’évolution du marché béninois, nous constatons que la gestion collective gagne progressivement en visibilité et en crédibilité.
Au niveau du Bureau Bénin de NSIA Asset Management, nous avons surtout constaté une évolution de la nature de la demande. Nous ne sommes plus uniquement sollicités par des investisseurs institutionnels ou des personnes déjà familières des marchés financiers. De plus en plus de particuliers, de jeunes cadres, d’entrepreneurs et d’entreprises s’intéressent aux FCP.C’est un changement culturel important.
Notre travail a donc consisté à accompagner cette évolution par beaucoup de pédagogie et de proximité.
Les performances de nos différents fonds témoignent également de la diversité des solutions que nous proposons. Sur les douze derniers mois, par exemple, plusieurs de nos fonds ont enregistré des performances particulièrement intéressantes, avec notamment +16,40 % pour NSIA Fonds Diversifié, +33,17 % pour Aurore Opportunité et +19,51 % pour NSIA Assurances Optimum.
Ci-après les performances de nos FCP au 30 septembre 2026
• Le FCP NSIA Fonds Diversifié affiche une performance de +24,75% sur les 12 derniers mois
• Le FCP Aurore Opportunité affiche une performance de +55,38% sur les 12 derniers mois.
• Le FCP Tawfir Halal affiche une performance de +24,64% sur les 12 derniers mois.
• Le FCP Aurore Sécurité affiche une performance de +8,54% sur les 12 derniers mois.
• Le FCP Aurore Monetaris affiche une performance de +6,90% sur les 12 derniers mois
• Le FCP NSIA Assurances Optimum affiche une performance de +26,13% sur les 12 derniers mois
• Le FCP Aurore Sécurité II affiche une performance de +7,55% sur les 12 derniers mois
• Le FCP Obligation Premium affiche une performance de +6,74% sur les 12 derniers mois
• Le FCP Aurore Obligations Souveraines affiche une performance de +7,64% sur les 12 derniers mois
• La performance sur 2026 du FCP NSIA Fonds Diversifié est de +21,83%
• La performance sur 2026 du FCP Aurore Opportunité est de +50,73%
• La performance sur 2026 du FCP Tawfir Halal est de +22,08%
• La performance sur 2026 du FCP Aurore Sécurité est de +6,65%
• La performance sur 2026 du FCP Aurore Monetaris est de +4,77%
• La performance sur 2026 du FCP NSIA Assurances Optimum est de +24,01%
• La performance sur 2026 du FCP Aurore Sécurité II est de +5,42%
• La performance sur 2026 du FCP Obligations Premium est de +6,41%
• La performance sur 2026 du FCP Aurore Obligations Souveraines est de +4,85%
• La performance sur 2026 du FCP Aurore Obligations Souveraines II est de +2,92%
Bien que, sur un marché financier, les performancespassées ne garantissent pas les performances futures,elles vous donnent une idée sur la capacité de gestion de la Société de Gestion d’OPC. Depuis 2022, lesperformances de la plupart de nos FCP sont parmi les meilleures. NSIA Asset Management a été d’ailleurs nominée parmi les trois meilleures SGO du marché lors des BRVM Awards et a été sacrée trois fois sur les quatre dernières années (2022, 2024 et 2025).
Au-delà des performances, je considère que notre principal succès est d’avoir contribué à faire évoluer le regard porté sur l’investissement. Nos différentes communications dans tous nos pays d’implantation actuels, la digitalisation à travers l’application sont des moteurs pour la croissance observée sur le Bureau de représentation du Bénin en termes d’encours et de nombre de souscripteurs.
Ouvert officiellement le 2 janvier 2023, le Bureau Bénin compte plus de 18 700 comptes FCP ouverts au 30 septembre 2026 pour un actif net d’environ 80 milliards de F CFA.
Aujourd’hui, notre message est clair : investir n’est pas réservé à ceux qui disposent de millions de francs CFA.On peut commencer avec quelques milliers de francs, investir progressivement, choisir une solution adaptée à son profil et construire son patrimoine dans le temps.
C’est cette conviction qui guide notre action au Bénin : rendre l’investissement accessible au plus grand nombreet partout au Bénin et au Togo.
Et finalement, notre ambition peut se résumer en une phrase : Repoussez sans cesse les limites de la finance. « Ensemble, épargner devient plus rentable et facile. »