

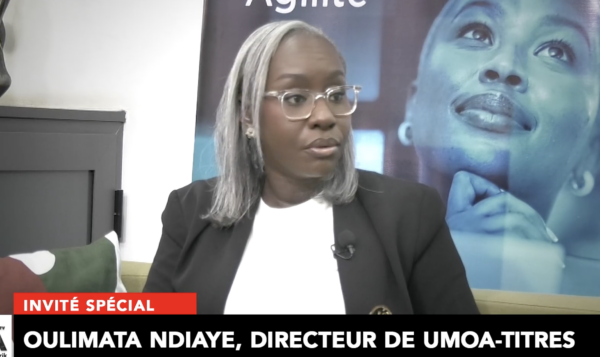
En dix ans, le Marché des Titres Publics de l’UMOA a changé de dimension. Les volumes mobilisés par adjudication ont plus que triplé, l’encours a franchi les 21 600 milliards FCFA à fin 2025 et pourrait approcher 24 800 milliards FCFA au 31 décembre 2026. Dans cet entretien exclusif accordé à Financial Afrik, Oulimata Ndiaye, directeur de UMOA-Titres, décrypte cette mutation, la baisse des rendements observée en 2026, la question de l’exposition des banques aux souverains, la première émission ivoirienne à vingt ans et les réformes destinées à faire passer le marché régional d’un marché essentiellement primaire à un véritable marché de capitaux liquide et profond.
Le marché régional de la dette souveraine n’est plus un simple guichet de trésorerie pour les États de l’Union monétaire ouest-africaine. Il est devenu, en une décennie, l’une des principales infrastructures financières de la zone. Les chiffres livrés par Oulimata Ndiaye donnent la mesure de cette transformation. Les émissions réalisées par adjudication sont passées d’environ 3 330 milliards FCFA (5,69 milliards de dollars) en 2016 à 11 858,8 milliards FCFA (20,28 milliards de dollars) en 2025. Les statistiques publiées par UMOA-Titres confirment ce dernier montant ainsi qu’un encours de dette émise par adjudication de 21 629,34 milliards FCFA (36,99 milliards de dollars) à fin décembre 2025.
La directrice de UMOA-Titres estime désormais que cet encours pourrait atteindre environ 24 800 milliards FCFA (42,41 milliards de dollars) au 31 décembre 2026, soit une progression proche de 15 % sur un an, compte tenu des programmes d’émissions et de leur rythme d’exécution. Cette trajectoire est d’autant plus significative qu’elle intervient dans une période durant laquelle l’accès aux marchés internationaux demeure sélectif et coûteux pour plusieurs signatures souveraines africaines.
Autrement dit, la zone UMOA est progressivement en train de fabriquer sa propre capacité d’absorption de dette en monnaie locale. C’est probablement là le changement structurel le plus important de la décennie. En 2016, explique Oulimata Ndiaye, l’encours des titres publics émis par adjudication représentait environ 9 % du PIB cumulé des États membres. À fin 2025, il se situait autour de 16 %. Le marché régional n’est donc plus marginal dans les stratégies d’endettement. Il devient un pilier de financement budgétaire, avec ce que cela implique en matière de profondeur financière, mais également de gestion du risque souverain, de liquidité bancaire et de transmission de la politique monétaire.
Des banques toujours dominantes, mais une base d’investisseurs qui se transforme
Le deuxième changement majeur concerne la structure des détenteurs. Historiquement, la dette publique régionale a été absorbée principalement par les établissements bancaires. Ce modèle reste dominant, mais il commence à évoluer. Selon les données citées par Oulimata Ndiaye, les investisseurs non bancaires — compagnies d’assurance, OPCVM, caisses de retraite, organismes de sécurité sociale, entreprises et investisseurs étrangers — détenaient environ 4 400 milliards FCFA (7,52 milliards de dollars) de titres à fin 2025, contre seulement 413 milliards FCFA (706 millions de dollars) en 2016. Leur poids serait ainsi passé d’environ 6,7 % à plus de 20 % de l’encours. UMOA-Titres recensait précisément 4 429,09 milliards FCFA (7,57 milliards de dollars) de titres inscrits sur des comptes clients à fin décembre 2025, contre 17 200,24 milliards FCFA (29,41 milliards de dollars) détenus en compte propre par les intermédiaires. Cette diversification est essentielle.
Un marché de dette dominé par quelques bilans bancaires dispose mécaniquement d’une capacité d’absorption limitée. Il expose également le système financier à une interdépendance croissante entre risque bancaire et risque souverain : les banques financent les États, tandis que les États constituent une partie importante de l’environnement de risque dans lequel évoluent ces mêmes banques.
L’élargissement vers les assureurs, gestionnaires d’actifs, fonds de pension et investisseurs internationaux répond donc autant à un objectif de financement qu’à une nécessité prudentielle. Il permet également de mieux répartir les maturités. Une banque qui finance ses actifs avec des dépôts généralement courts n’a pas les mêmes contraintes d’asset-liability management qu’un assureur-vie ou une caisse de retraite disposant d’engagements à dix, quinze ou vingt ans. C’est précisément dans ce contexte que la première émission ivoirienne à vingt ans prend tout son sens.
Le 20 ans ivoirien : bien davantage qu’un record de maturité
La Côte d’Ivoire a franchi le 6 octobre, au moment même de l’enregistrement de cet entretien, une frontière jusque-là inexistante sur le marché par adjudication : celle d’une OAT à 20 ans. L’opération a permis de placer 50 milliards FCFA (85,5 millions de dollars) de dette sur cette maturité, assortie d’un coupon de 6,25 %, selon les résultats publiés après l’adjudication. Aucun État de l’Union n’avait jusque-là placé une échéance aussi longue sur le marché UMOA-Titres. Pour Oulimata Ndiaye, cette transaction constitue « un message très fort » sur la progression, l’attractivité et la solidité du marché. Techniquement, son importance dépasse largement les 50 milliards FCFA mobilisés.
Une obligation à vingt ans crée un nouveau point sur la courbe des taux souverains en francs CFA. Or une courbe suffisamment profonde — 3 mois, 6 mois, 1 an, 3 ans, 5 ans, 7 ans, 10 ans, 15 ans puis désormais 20 ans — constitue l’une des infrastructures fondamentales d’un marché financier moderne. Elle permet de mieux valoriser les actifs, de fournir des références pour les émissions d’entreprises, d’améliorer les modèles de risque et de duration des investisseurs institutionnels et, à terme, de construire des benchmarks utilisables pour les produits dérivés de taux. Cette maturité longue répond aussi aux besoins naturels des investisseurs institutionnels.
Les fonds de pension et compagnies d’assurance doivent adosser des passifs parfois très longs à des actifs de durée comparable. Faute d’instruments locaux, ils peuvent être contraints de réinvestir fréquemment leurs portefeuilles, avec un risque de taux et de réinvestissement élevé. Un souverain à vingt ans réduit cette asymétrie. Pour les États, l’autre avantage est évident : allonger la duration moyenne de la dette permet d’étaler les remboursements et de limiter les murs de refinancement. À condition, bien entendu, de ne pas acheter cet allongement à n’importe quel prix.
En 2026, une détente des rendements de 150 à 200 points de base
Sur ce terrain, Oulimata Ndiaye avance l’un des chiffres les plus importants de l’entretien : les États de l’Union se seraient financés en 2026 à des conditions nettement meilleures que lors des exercices précédents. Selon le directeur d’UMOA-Titres, les taux de sortie ont diminué d’environ 1,5 à 2 points de pourcentage, selon les maturités. Cette détente s’expliquerait par une combinaison de liquidité plus abondante dans le système financier, d’amélioration de la visibilité des émetteurs et d’efforts accrus en matière d’information financière et de discipline de marché.
UMOA-Titres insiste notamment sur la notation financière des souverains et la publication de notes d’information destinées à fournir aux investisseurs des données « justes, fiables et à jour ». Ce point est loin d’être cosmétique. Sur un marché obligataire, la transparence est une variable de prix.
Plus l’investisseur dispose d’informations fiables sur l’exécution budgétaire, le service de la dette, les échéanciers de remboursement, les risques contingents, les besoins futurs de financement et la trajectoire macroéconomique de l’émetteur, plus la prime d’incertitude intégrée dans son exigence de rendement peut diminuer. À l’inverse, l’opacité budgétaire se paie.
La prochaine étape sera donc de faire évoluer progressivement le marché d’une logique de taux administré ou fortement guidé par la liquidité bancaire vers une logique de véritable price discovery, où le rendement incorpore plus finement la qualité de crédit de chaque émetteur, la maturité, la liquidité du titre et les anticipations macroéconomiques. Car tous les souverains de l’Union ne présentent évidemment pas le même risque. Et un marché profond doit être capable de le traduire dans ses spreads.
Dette souveraine contre crédit privé : le débat sur l’effet d’éviction
La montée rapide du stock de titres publics pose inévitablement une question : les banques ne sont-elles pas incitées à financer prioritairement les États plutôt que les entreprises ? Le débat est connu. Les titres souverains présentent plusieurs caractéristiques particulièrement attractives pour les banques : rendement relativement élevé, standardisation, liquidité potentielle, utilisation dans certaines opérations de refinancement et traitement prudentiel généralement favorable. À couple rendement-risque comparable, une banque peut donc préférer acquérir un titre public plutôt que financer une PME présentant un risque de défaut supérieur et nécessitant une analyse de crédit plus coûteuse. C’est le mécanisme classique de crowding out, ou effet d’éviction.
Oulimata Ndiaye reconnaît que l’exposition bancaire aux titres publics a augmenté, mais rejette l’idée qu’un effet d’éviction mesurable serait aujourd’hui à l’œuvre dans l’Union. Son argument repose sur les statistiques de crédit. À fin juin 2026, les crédits bancaires au secteur privé progressaient encore de 6,6 % en glissement annuel, après 6,0 % trois mois auparavant, selon la BCEAO. La Banque centrale précise que cette hausse était principalement portée par les financements accordés aux sociétés non financières, en progression de 7,2 %.
En d’autres termes, l’expansion du portefeuille souverain des banques s’est, jusqu’ici, accompagnée d’une progression simultanée du crédit privé. La liquidité du système permettrait donc d’alimenter les deux compartiments.
À cette échelle, il devient impossible de dissocier la politique de dette publique de la stabilité du système bancaire régional.
Oulimata Ndiaye assure d’ailleurs que cet indicateur est suivi de près par la BCEAO et par les États membres.
Adjudication et syndication : deux compartiments, deux logiques
L’entretien permet également de clarifier une confusion fréquente entre le Marché des Titres Publics organisé autour de UMOA-Titres et le compartiment obligataire de la BRVM.
Les deux systèmes ne sont pas nécessairement concurrents.
Ils sont construits autour de mécanismes différents.
Sur le MTP, les États émettent par adjudication, principalement sous forme de Bons assimilables du Trésor et d’Obligations assimilables du Trésor.
Sur le marché financier régional organisé autour de la BRVM, les émissions obligataires sont réalisées par syndication, généralement à travers des appels publics à l’épargne.
Le choix dépend donc de la stratégie d’endettement, de la structure recherchée, de la maturité, du profil d’amortissement et du type d’investisseur visé.
Pour Oulimata Ndiaye, le véritable enjeu réside moins dans une opposition institutionnelle que dans une meilleure coordination des émissions entre les différents compartiments.
Une coordination imparfaite peut provoquer des effets de cannibalisation : deux souverains — ou deux opérations d’un même souverain — peuvent solliciter simultanément la même poche de liquidité et provoquer une hausse artificielle des rendements.
À mesure que les volumes augmentent, la construction d’un calendrier régional lisible devient donc un outil de gestion du coût de la dette.
Le prochain défi n’est plus l’émission. C’est la liquidité.
Le marché primaire a désormais atteint une masse critique.
Le défi suivant est le marché secondaire.
Un investisseur accepte plus volontiers de souscrire à dix, quinze ou vingt ans s’il sait qu’il pourra céder son titre avant échéance à un prix observable et dans des conditions normales de liquidité.
Sans marché secondaire actif, une obligation longue reste presque un instrument de buy-and-hold.
C’est précisément ce verrou que UMOA-Titres entend faire sauter.
Quatre chantiers structurants sont annoncés.
Le premier concerne UT Marché, plateforme développée avec la BCEAO et lancée en janvier 2026. Elle doit permettre aux acteurs de coter plus facilement les titres publics, de négocier sur le secondaire et de renforcer l’accès à l’information sur les prix.
UMOA-Titres publie déjà des synthèses hebdomadaires d’activité du secondaire dans cette logique de transparence.
La question centrale est celle de la formation d’un véritable prix de marché.
Un titre qui n’est pratiquement jamais échangé possède un prix théorique.
Un titre négocié régulièrement possède un prix observable.
Cette distinction est déterminante pour valoriser les portefeuilles, mesurer le risque, calculer la duration, les plus ou moins-values latentes et construire une véritable courbe zéro-coupon.
Réforme des SVT : passer du statut au market making
Le deuxième chantier concerne les Spécialistes en Valeurs du Trésor, les SVT.
Ces établissements occupent une position particulière auprès des Trésors. Ils peuvent bénéficier d’opérations dédiées ou de certains privilèges en contrepartie d’obligations de participation et d’animation du marché.
UMOA-Titres prépare une réforme destinée, selon Oulimata Ndiaye, à « rééquilibrer les obligations et les privilèges » de ces acteurs.
Le sujet est stratégique.
Dans les marchés obligataires développés, les primary dealers ne servent pas uniquement à absorber les émissions au primaire. Ils sont également tenus de contribuer à la liquidité du secondaire, notamment en affichant régulièrement des prix acheteur et vendeur.
C’est cette logique de market making qu’un marché régional plus mature devra progressivement renforcer.
UMOA-Titres publie déjà un annuaire des SVT agréés intervenant auprès des différents émetteurs de l’Union.
Mais la prochaine génération du dispositif devra surtout pouvoir mesurer leur performance : participation aux adjudications, parts de marché, continuité des cotations, volumes échangés sur le secondaire, qualité des spreads bid-ask et contribution à la distribution des titres auprès des investisseurs finaux.
C’est à ce prix que le statut de SVT deviendra un véritable mécanisme d’animation du marché.
Un code d’éthique et de nouveaux instruments
Troisième chantier : la mise en place d’un code d’éthique et de déontologie applicable aux acteurs.
L’objectif est d’encadrer les pratiques professionnelles et l’intégrité des transactions.
À mesure qu’un marché gagne en profondeur, les risques évoluent : manipulation de prix, conflits d’intérêts, asymétries d’information, traitement différencié des investisseurs ou pratiques de cotation non transparentes.
Le développement quantitatif doit donc s’accompagner d’une infrastructure réglementaire et comportementale.
Enfin, UMOA-Titres travaille à l’élargissement de la gamme de produits.
Plusieurs pistes sont évoquées : obligations à taux variable, instruments associés à des objectifs sociaux ou de durabilité, ainsi que des montages destinés à accompagner plus directement le financement de projets publics.
L’introduction d’instruments à taux variable constituerait notamment une évolution significative.
Elle permettrait aux investisseurs de réduire leur exposition au risque de duration lorsque les taux évoluent, tout en offrant aux États une nouvelle possibilité de diversification de leur passif.
Les obligations durables ouvriraient, quant à elles, la possibilité de mobiliser certaines poches d’investisseurs ESG internationaux, sous réserve de disposer de cadres d’émission, de reporting et d’utilisation des fonds suffisamment robustes.
2027 : le passage d’un marché de financement à un marché de capitaux
Pour Oulimata Ndiaye, l’année 2027 devra être celle d’un marché « plus intégré », doté d’une base d’investisseurs plus diversifiée et d’un marché secondaire beaucoup plus actif.
Les besoins de financement des États resteront élevés.
Mais la performance du marché ne pourra plus être évaluée uniquement au nombre de milliards levés lors des adjudications.
La vraie mesure de sa maturité sera ailleurs : diversification des détenteurs, allongement de la duration, qualité de la courbe des taux, rotation des portefeuilles, profondeur des carnets, niveau des spreads, présence d’investisseurs non résidents et capacité des différents souverains à être correctement pricés selon leur risque propre.
« La croissance du marché en 2027 dépendra certes des volumes, mais également de sa profondeur », résume la directrice de UMOA-Titres.
C’est probablement le véritable changement de paradigme.
Avec près de 11 859 milliards FCFA mobilisés en 2025, un encours susceptible d’approcher 24 800 milliards FCFA fin 2026, une première maturité de vingt ans et une base institutionnelle qui commence à s’élargir, la question n’est plus de savoir si l’UMOA dispose d’un marché domestique de dette souveraine.
Elle en dispose.
La question est désormais de savoir si elle peut transformer cette masse de titres en un véritable marché de capitaux régional, avec une courbe de taux crédible, une liquidité secondaire permanente, une discrimination efficace du risque souverain et une base d’investisseurs suffisamment profonde pour financer durablement les besoins des États sans enfermer les banques dans un tête-à-tête croissant avec les Trésors nationaux.
C’est sur ce terrain beaucoup plus exigeant que se jouera la prochaine décennie du marché UMOA-Titres.