

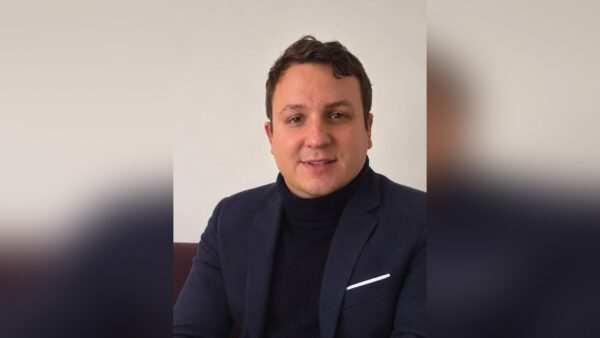
Longtemps ignorée du débat économique international, la Libye traverse une mutation discrète mais réelle : numérisation des paiements publics, stratégie d’inclusion financière 2025-2029, modernisation bancaire. Derrière ces chantiers se joue une question de souveraineté : réduire la dépendance aux espèces, tracer les ressources, réconcilier l’État et son économie. « Elles peuvent contribuer à reconstruire les conditions de la confiance entre les citoyens, les entreprises, les administrations et les établissements financiers », estime Julien Briot-Hadar, fondateur de BH Compliance Consulting et expert rattaché au CEDE de l’ESSEC Business School. La « renaissance financière », prévient-il, « ne se décrétera pas » : elle se constatera à la confiance retrouvée dans les banques et à une meilleure circulation de l’épargne vers l’investissement.
Par Julien BRIOT-HADAR, fondateur de BH Compliance Consulting, expert en compliance et notamment sur les sujets propres au blanchiment d’argent, expert rattaché au CEDE de l’ESSEC Business School
La modernisation financière de la Libye mérite davantage d’attention qu’elle n’en reçoit dans le débat économique international. Le pays demeure confronté à des divisions institutionnelles et à de fortes contraintes macroéconomiques ; pourtant, des initiatives concrètes se dessinent dans la gestion des paiements, l’accès aux services bancaires et la numérisation des finances publiques. Leur intérêt dépasse le seul progrès technologique. Elles peuvent contribuer à reconstruire les conditions de la confiance entre les citoyens, les entreprises, les administrations et les établissements financiers.
Parler de « renaissance financière » implique donc une exigence de méthode. Il ne s’agit ni d’affirmer que les difficultés ont disparu ni de tenir toute annonce de réforme pour un succès définitif. La question est de savoir si les instruments déployés peuvent, à terme, réduire la dépendance aux espèces, améliorer la traçabilité des opérations et permettre aux ressources nationales de circuler davantage au service de l’économie productive.
La souveraineté passe aussi par les infrastructures de paiement
La souveraineté économique est souvent associée à la maîtrise des ressources pétrolières et à la politique monétaire. Elle dépend également d’une infrastructure moins visible : celle qui permet à une administration d’encaisser une recette, à une entreprise de régler son fournisseur et à un ménage de recevoir son revenu sans passer par des circuits coûteux ou insuffisamment sécurisés. Lorsqu’une part importante des transactions échappe aux canaux bancaires, l’État dispose de moins d’informations pour piloter ses finances et les entreprises rencontrent davantage de difficultés pour investir.
Le Gouvernement d’unité nationale a pris, en mars 2026, une décision significative dans cette perspective. Le décret n° 60 de 2026 a prévu l’acceptation de moyens électroniques pour la perception de recettes publiques, notamment les droits, taxes et redevances, tout en maintenant d’autres modalités de paiement. L’intérêt économique d’une telle mesure tient à la standardisation des encaissements, à la production de justificatifs et aux possibilités de rapprochement comptable. Son efficacité réelle dépendra cependant de son déploiement dans les administrations et du contrôle effectif des opérations.
Parallèlement, la Banque centrale de Libye a engagé sa stratégie nationale d’inclusion financière pour la période 2025-2029. Celle-ci vise à améliorer l’accès aux services bancaires et aux paiements, notamment pour les populations insuffisamment desservies. L’enjeu n’est pas simplement d’ouvrir des comptes supplémentaires : il consiste à développer des usages durables, abordables et suffisamment fiables pour que les agents économiques aient intérêt à privilégier les circuits formels.
La mise en œuvre appelle une lecture économique autant que technologique. Les indicateurs pertinents ne se réduisent ni au nombre de cartes émises ni au volume nominal des transactions. Ils comprennent la fréquence d’utilisation des comptes, la part des commerçants réellement équipés, la continuité du service en dehors des grandes villes et le coût supporté par les ménages. Une progression des paiements électroniques peut coexister avec un recours massif aux espèces si les usagers rencontrent des difficultés pour accéder à leurs fonds ou contestent difficilement les opérations. La confiance naît de l’expérience répétée d’un service accessible, sûr et prévisible.
Une transformation bancaire qui doit bénéficier à l’économie réelle
Les avancées annoncées lors du salon des paiements électroniques EPEX 2026 illustrent ce changement d’échelle. La Banque centrale a notamment présenté le développement de l’acceptation des cartes Visa sur des terminaux locaux, les solutions permettant à un téléphone de devenir un terminal de paiement et des dispositifs visant à assurer la continuité des services en cas de perturbation technique. Ces innovations peuvent réduire les coûts de transaction et rendre les paiements électroniques plus accessibles aux petites entreprises. Leur impact devra toutefois être apprécié à partir de l’utilisation réelle des équipements, de la disponibilité des services et de la sécurité des utilisateurs.
Les travaux consacrés à l’identité numérique constituent un autre chantier prometteur. En avril 2026, les autorités concernées ont étudié l’intégration d’un système d’identité numérique aux services bancaires, avec des mécanismes de vérification renforcés. Un tel dispositif pourrait faciliter l’entrée en relation et améliorer la fiabilité des données d’identification. Sa légitimité dépendra de garanties solides en matière de protection des données, de correction des erreurs et de contrôle des accès. Une innovation financière n’inspire confiance que si le citoyen peut comprendre ses usages et défendre ses droits.
Ces initiatives ouvrent un enjeu plus large : celui de l’intermédiation bancaire. Le Fonds monétaire international a souligné en 2026 les limites persistantes de l’accès au crédit privé, tout en reconnaissant les progrès de la numérisation et de la supervision financière. La modernisation des paiements ne produira son plein effet économique que si elle s’accompagne d’un système bancaire capable de financer les entreprises, d’évaluer convenablement les risques et de soutenir une diversification progressive de l’activité au-delà des hydrocarbures.
Une infrastructure moderne de paiement ne constitue toutefois pas, à elle seule, une politique de crédit. La transformation des dépôts en financements productifs suppose des établissements correctement gouvernés, des informations comptables fiables et des procédures de recouvrement prévisibles. Pour les petites entreprises, la traçabilité des recettes peut améliorer la compréhension de l’activité, sans dispenser les banques d’une analyse prudente de la solvabilité. La question centrale est celle de la transmission : dans quelle mesure les gains de formalisation réduiront-ils les asymétries d’information et faciliteront-ils l’investissement privé ? Cette interrogation doit guider l’évaluation des réformes au-delà des annonces d’infrastructures.
La confiance institutionnelle comme actif économique
La crédibilité d’un système financier repose aussi sur la prévisibilité de ses règles. La protection de l’indépendance opérationnelle de la Banque centrale, la qualité de la supervision et la transparence de la gestion publique constituent des conditions décisives pour les investisseurs comme pour les usagers. La Mission d’appui des Nations unies en Libye a rappelé en octobre 2026 l’importance de préserver l’intégrité et l’autonomie de l’institution monétaire dans un contexte institutionnel sensible. Reconnaître la nécessité de ces garanties ne diminue pas les efforts des acteurs libyens ; cela permet au contraire de leur donner une portée durable.
La lutte contre la criminalité financière s’inscrit dans cette architecture comme une fonction de protection de la confiance. Des paiements mieux tracés, des contrôles proportionnés et une information financière de qualité limitent les possibilités de fraude et de détournement. Mais la prévention des abus ne doit pas devenir un obstacle indifférencié à l’inclusion. Le progrès véritable consistera à faire coïncider sécurité des opérations, simplicité d’usage et respect des droits.
Cette exigence se retrouve dans la résilience opérationnelle. La disponibilité des plateformes, la gestion des incidents, l’authentification des utilisateurs et la lutte contre l’usurpation d’identité intéressent directement la stabilité du système bancaire. La croissance des paiements numériques augmente la surface d’exposition à la fraude et à la cybercriminalité ; elle rend nécessaires des mécanismes de signalement rapide, une coopération entre opérateurs et des procédures de remboursement ou de contestation intelligibles pour les clients. Une architecture de paiement souveraine ne se définit donc pas seulement par sa localisation ou sa propriété juridique, mais par la faculté des institutions d’en maîtriser les risques et d’en garantir la continuité.
La coopération internationale peut accompagner cette mutation sans se substituer à la décision nationale. En octobre 2026, des échanges entre la Banque centrale et le FMI ont porté sur des actions de formation et d’assistance technique en matière de stabilité financière, de supervision et d’évolution réglementaire. Ces partenariats prennent tout leur sens lorsqu’ils renforcent des compétences libyennes capables de concevoir, contrôler et faire évoluer les dispositifs dans la durée.
La renaissance financière de la Libye ne se décrétera pas ; elle pourra être constatée à la qualité des services rendus, à la confiance retrouvée dans les banques et à une meilleure circulation de l’épargne vers l’investissement. Les projets engagés constituent des signaux encourageants. Leur consolidation peut faire de la modernisation financière une politique concrète de souveraineté économique, au bénéfice des institutions comme de la population.