

Par Cheickna Bounajim Cissé, l’émergentier
Durant les deux dernières décennies, le Maroc a réalisé des progrès gigantesques qui l’ont propulsé au rang des économies les plus dynamiques du continent africain. Aujourd’hui, il se positionne comme la cinquième puissance économique sur le continent, après l’Afrique du Sud, l’Égypte, le Nigéria et l’Algérie. Sa performance repose largement sur la vitalité et l’ancrage local de son secteur bancaire et financier.
Dans le cadre de leur expansion à l’international, les trois majors bancaires marocains – Attijariwafa bank, Banque Populaire et Bank of Africa – sont au cœur du dispositif d’essaimage du «made by Maroc ». Leurs filiales implantées dans plus d’une trentaine de pays africains sont des prescripteurs et des donneurs d’ordre à l’export. À la conquête des marchés africains, elles entraînent dans leur sillage tout le secteur industriel et commercial du pays, et favorisent ainsi l’émergence de « champions nationaux » dans d’autres secteurs d’activité.
En 2006, les groupes bancaires marocains avaient une présence plus que modeste dans la zone UEMOA, avec une seule marque dont la taille bilantielle atteignait à peine 4 milliards de FCFA[1]. En 2022, selon les chiffres de la Commission Bancaire, le Maroc contrôle le cinquième du marché bancaire de l’UEMOA avec 25 établissements de crédit pesant près de 13 000 milliards de FCFA d’actifs.
Naissance d’un mastodonte
Casablanca, ce lundi 24 novembre 2003. Dans la fraîcheur de cette fin de Ramadan, la place financière reprend doucement son souffle après des longues semaines de remous, portée par son lot habituel de rumeurs et d’humeurs, de conciliabules et de négociations. Au bout d’une longue allée bordée de palmiers s’élançant vers le ciel, le siège de la Banque Commerciale du Maroc (BCM), situé au 2 boulevard Moulay Youssef, baigne dans un calme apparent. Dans le plus grand secret, managers, stratèges et financiers, sous la férule de l’actionnaire de référence, s’affairent pour mettre la dernière touche à un projet « ultra-confidentiel[2] » qui va profondément transformer le paysage bancaire du Maroc et même celui de toute l’Afrique. L’instant est historique. La BCM vient d’entamer officiellement la première étape du contrôle de Wafabank[3].
Un accord est conclu entre la BCM et la Société marocaine de participations (SOPAR), holding détenant les parts des héritiers de feu Moulay Ali Kettani (actionnaire principal de Wafabank), pour l’acquisition de la totalité du capital de Omnium de Gestion Marocain (OGM) pour un montant de 2,081 milliards de dirhams. Grâce à cette première transaction, la BCM détient plus que la minorité de blocage (36,38%) du capital de Wafabank. La nouvelle du rapprochement des deux géants bancaires se confirme et se propage dans le landerneau financier et médiatique[4].
Pour s’assurer du contrôle total de Wafabank, la BCM lance une seconde opération, en avril 2004, à travers une offre publique d’achat (OPA) et une offre publique d’échange (OPE). En mai 2004, la BCM a pu donc acquérir 100% du capital de Wafabank et le 31 août de la même année, les comptes de Wafabank ont été définitivement clôturés. La fusion s’est concrétisée le 1er septembre 2004, donnant ainsi naissance à Attijariwafa bank, le plus grand groupe financier du Maghreb. Au 31 décembre 2004, le capital de ce mastodonte s’élevait à 1 929 959 600 dirhams[5] avec comme actionnaire de référence le holding royal (SNI, ONA, F3I). Le projet industriel avait « tout particulièrement vocation à favoriser l’émergence de groupes nationaux leaders dans leurs domaines d’activité respectifs[6]. » La dénomination de la nouvelle entité créée, Attijariwafa bank, tient compte de celle de ses deux géniteurs : Attijari (commerce) qui renvoie à la BCM et Wafa (confiance) qui fait référence à l’entité absorbée.
De nombreux observateurs estiment que le chef d’orchestre de cette méga-fusion est Khalid Oudghiri Idrissi Hassani, à l’époque Président Directeur Général de la BCM. Il serait aussi à l’origine de la création des « champions nationaux » marocains et de leur expansion sur le reste du continent africain. Pour peu que l’on sache le fonctionnement réel d’une grande banque, il y a certainement de nombreuses (grandes et petites) mains qui ont contribué à la réalisation et au succès de ces opérations.
Lors d’une conférence en mars 2005, Khalid Oudghiri est revenu sur les péripéties à l’origine de la création d’Attijariwafa bank : « Plusieurs scénarios étaient envisageables, à l’issue de la revue stratégique. D’abord, deux projets en cours avec d’une part l’entrée de Caisse d’épargne qui voulait entrer dans le capital de la BMCE (entrée qui a d’ailleurs été refusée par les autorités) et d’autre part Wafabank qui envisageait un rapprochement avec le CDM. Le projet était possible. On ne pouvait pas rester spectateurs d’un mouvement de recomposition qui nous reléguait à la 4ème ou 5ème place, nous nous devions d’anticiper le changement et de réagir au bon moment ! On est allé voir les actionnaires. Les managers ne sont pas forcés de participer à ces opérations. Dans ces opérations c’est très souvent l’ego des présidents qui fait tout échouer ! Je suis donc allé à Paris voir Jean Peyrelevade – alors PDG du Crédit Lyonnais, dont le CDM est une filiale, afin qu’on évalue ensemble les différentes possibilités qui s’offraient à nous. Quant à la BMCE l’actionnaire principal a préféré avoir un projet alternatif. Nous sommes allés discuter avec la famille Kettani. Des opérations de ce genre transforment le Maroc rien de moins… les séances de travail ont eu lieu dans les locaux d’HSBC à Paris. C’était la toute première fois au Maroc qu’une opération de cette taille avait lieu, il s’agissait d’un projet très complexe qui demandait une programmation très fine. 350 personnes qui travaillent sur le projet de Fusion-Développement et à la revue du système d’analyse de risque, car un champion se doit de respecter les standards internationaux[7]. »
Les trois groupes bancaires marocains pèsent plus lourds que l’économie de leur pays. Leurs actifs estimés à 1 514 milliards de dirhams à fin 2022 représentent 114% du PIB du Maroc (1 330 milliards de dirhams à la même date). Selon le rapport annuel de Bank Al-Maghrib à fin décembre 2022, les trois mastodontes contrôlent un peu moins des deux tiers du secteur bancaire marocain. Ils concentrent 61,6% des actifs, disposent de 63,3% des dépôts collectés et représentent 60,1% des crédits distribués.
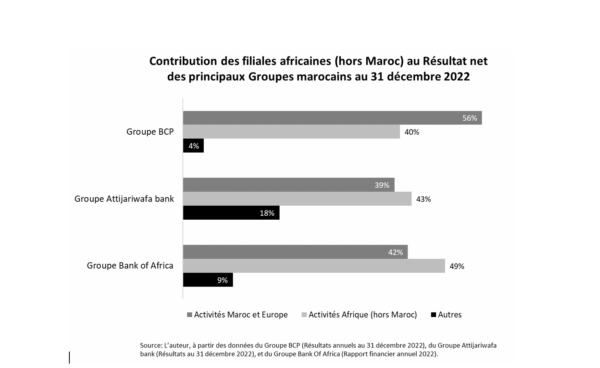
Les filiales africaines (hors Maroc) représentent 40% des bénéfices nets de la Banque Populaire, 43% de ceux d’Attijariwafa bank, et quasiment la moitié (49%) des profits de Bank of Africa.
Au fil des années, les trois groupes bancaires ont renforcé leur présence à l’international. Ils sont partis à la conquête de nouveaux territoires. Selon les données à fin 2023 de la Direction de la supervision bancaire (DSB) de Bank Al-Maghrib, ces trois groupes disposent de 51 filiales et 22 succursales présentes dans 36 pays, dont 27 en Afrique[8], 7 en Europe[9] et 2 en Asie. Ils possèdent également 25 bureaux de représentation dans 14 pays situés, principalement, en Europe, en Asie et en Amérique.
Fait inédit de la conquête marocaine : ses trois champions bancaires sont en rang serré et ordonné. La consigne est claire : en aucun cas, la compétition ne doit entamer le projet « hautement patriotique » de doter le pays de banques à stature régionale. À titre d’illustration, en mars 2010, les groupes Attijariwafa bank et Banque Populaire, bien qu’à couteaux tirés sur le marché marocain, se sont mis ensemble, pour acquérir la modeste filiale du groupe BNP Paribas en Mauritanie qui pesait à peine 58,5 millions d’euros d’actifs (4% du marché bancaire mauritanien en crédits à fin 2009 [10]). Cette alliance inédite, sans portée financière apparente, s’inscrivait dans une dynamique géostratégique et participait ainsi à la mise en œuvre de la politique d’expansion à l’international du Maroc.
En décidant, il y a une vingtaine d’années de mettre le cap sur le continent africain, les trois majors du secteur bancaire marocain, en étroit sur leur marché domestique, sont venus y chercher des relais de croissance. Chemin faisant, ils ont réussi le pari de la diversification des sources de revenus. Leur business-model a été payant. Leurs filiales à l’étranger ont un impact de plus en plus significatif sur leurs performances financières globales. Elles ont surperformé leurs actifs en les propulsant, en l’espace de quelques années, du statut de banque locale à celui de groupe bancaire de référence sur le continent africain.
À fin 2022, l’activité des filiales à l’étranger des trois acteurs principaux du secteur bancaire marocain (Attijariwafa bank, Banque Populaire et BMCE), a contribué à hauteur de 27% dans le volume total de leurs bilans. Autrement dit, plus du quart des actifs bancaires de ces trois groupes provient des activités hors-Maroc. Aussi, à fin 2022, les filiales africaines (hors Maroc) ont contribué à hauteur de 41% au résultat net part du Groupe et à 48% au résultat net consolidé des trois premières banques marocaines[11]. Une tendance qui devrait se poursuivre dans les prochaines années eu égard au dynamisme observé par les économies des pays de présence (+5,6% en moyenne pour l’UMOA en 2022).
Champions bancaires
Cette percée fulgurante du Maroc sur le marché bancaire de l’UMOA est le fruit d’un modèle de croissance externe conçu et mis en œuvre par ses « champions bancaires », à savoir Attijariwafa bank, Bank of Africa (ex-BMCE Bank) et Banque Populaire, avec le soutien et l’accompagnement des autorités publiques et monétaires. Ces groupes ont alterné création ex nihilo et rachat de banques existantes qui détiennent une forte position sur leur marché de présence.
Que recouvre l’expression de « champions bancaires » ? En mars 2005, lors d’une conférence organisée par l’Association Maroc Entrepreneurs à Lyon en France, l’ancien patron de Attijariwafa bank, Khalid Oudghiri, s’est expliqué sur le concept : « J’ai eu la curiosité d’aller chercher le mot “Champion” dans le Robert : “Désigne celui qui combat en champ clos pour défendre une cause”. Il s’agit donc, dans notre cas, de la cause du développement au Maroc ! Nous sommes une banque à capitaux marocains qui peut contribuer au développement du pays[12]. »
Le financier marocain Brahim Benjelloun Touimi a raison : « Le monde bancaire est le dernier bastion de “la souveraineté économique.” »
Cheickna Bounajim Cissé, l’émergentier
Economiste, essayiste et spécialiste des marchés bancaires africains
Auteur de « Comptes, Décomptes, Mécomptes des banques de l’UMOA, BoD, 2024 »
Email : cbcisse@yahoo.fr
[1] Attijariwafa bank Sénégal a été agréée le 26 juillet 2005. Son total bilan est de 3 933 millions de FCFA en 2006 contre 7 646 128 millions pour le secteur bancaire de l’UMOA. Source : Commission Bancaire de l’UMOA, Rapport annuel 2006.
[2] Pour reprendre les termes de Sâad Kettani, PDG de SOPAR et mandataire des héritiers de feu Moulay Ali Kettani. Source : BCM-Wafabank au cœur de la mondialisation, 2 décembre 2003, https://aujourdhui.ma/economie/bcm-wafabank-au-coeur-de-la-mondialisation-3421
[3] Attijari Finances Corp, Résumé de la Note d’information présentée conjointement par les sociétés Banque Commerciale du Maroc et Wafabank, 19 avril 2004, https://www.ammc.ma/sites/default/files/BCM_Wafabank_-_OPE_OPA_-_05_04.pdf
[4] Abdellah Chankou, BCM-WAFA : Un Hold-Up parfait, 27 novembre 2003, https://www.maghress.com/fr/aujourdhui/3449
[5] https://www.ammc.ma/sites/default/files/AWB1.pdf
[6] https://www.ammc.ma/sites/default/files/BCM_Wafabank_-_OPE_OPA_-_05_04.pdf
[7] Compte rendu de conférence Maroc Entrepreneurs avec Khalid Oudghiri, 10 mars 2005, en ligne : www.marocentrepreneurs.com
[8] En Afrique, les groupes bancaires marocains sont présents à travers 45 filiales et 4 succursales réparties au niveau de 10 pays en Afrique de l’Ouest (dont 8 dans la zone de l’UEMOA), 6 pays en Afrique Centrale, 6 en Afrique de l’Est, 3 en Afrique du Nord et 2 pays en Afrique Australe. Source : Bank al-Maghrib, Rapport annuel sur la supervision bancaire, Exercice 2023.
[9] Dans le reste du monde, ils sont implantés en Europe à travers 6 filiales et 16 succursales dans 7 pays et en Asie à travers 2 succursales dans 2 pays. Source : Bank al-Maghrib, Rapport annuel sur la supervision bancaire, Exercice 2023.
[10] Les Groupes Attijariwafa bank et Banque populaire acquièrent 60% du capital de BNP Paribas Mauritanie, filiale du Groupe BNP Paribas. C’est ce que rapporte un communiqué conjoint des deux groupes bancaires. Ainsi, un accord relatif à l’acquisition via un holding détenu à 67% par le Groupe Attijariwafa bank et à 33% par le Groupe Banque populaire a été signé, lundi 1er mars 2010, à Casablanca. Source : Attijariwafa bank et la Banque populaire ensemble en Mauritanie, 5 mars 2010, https://aujourdhui.ma/economie/attijariwafa-bank-et-la-banque-populaire-ensemble-en-mauritanie-69382
[11] Bank Al-Maghrib, Rapport sur la stabilité financière, exercice 2022.
[12] Compte rendu de conférence Maroc Entrepreneurs avec M. Khalid Oudghiri, « La place des champions nationaux dans le développement économique du Maroc : l’exemple d’Attijariwafa bank », 10 mars 2005, en ligne : www.marocentrepreneurs.com