

Dans un contexte où ses eurobonds affichent des rendements record, et dix jours après la dégradation de sa note par Fitch Ratings, le Cameroun relance ses « non-deal roadshows ». C’est dans ce cadre que, le 26 octobre 2026, le ministre des Finances, Louis Paul Motaze, a reçu une délégation de Bank of America Securities (BAS). Au cours de cette audience, le membre du gouvernement camerounais a défendu la signature souveraine du pays et préservé sa capacité à mobiliser des financements.
« Ces « non-deal roadshows » consistent à rencontrer des investisseurs sans leur proposer de souscrire immédiatement », indique une source au ministère des Finances (Minfi). Qui poursuit : « Les autorités y exposent leur stratégie économique, leurs priorités budgétaires et leur gestion de la dette ». Le programme de ces échanges prévoit aussi des échanges avec les dirigeants d’entreprises publiques et la Banque des Etats de l’Afrique centrale (BEAC).
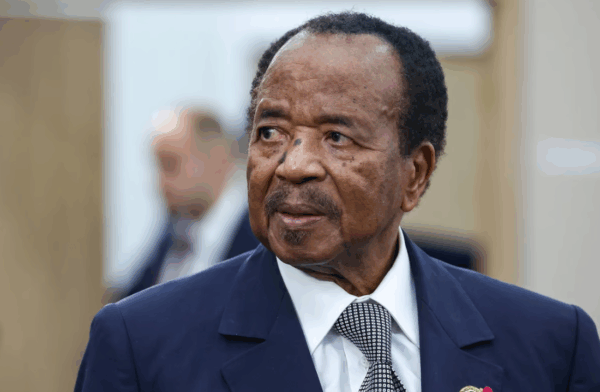
L’on se souvient que, le 16 octobre 2026, Fitch Ratings avait abaissé la note du Cameroun de B à B-, avec une perspective stable. Elle invoquait alors « l’incertitude autour de la succession de Paul Biya, 93 ans, réélu en octobre 2025 pour un huitième mandat, et les tensions sur le financement public ».
A la suite de cette dégradation de la note souveraine du Cameroun, les marchés ont réagi aussitôt. Le 19 octobre 2026, le rendement de l’eurobond 2033 a bondi d’environ 30 points de base, à 10,65%, « un record », selon Bloomberg. Celui du titre 2031 a atteint 10%. Depuis le début du mois d’octobre 2026, les obligations camerounaises en dollars ont perdu près de 3%, alors que l’indice des émergents gagnait plus de 1%.
Cette flambée renchérit le coût de la dette. Le Cameroun prévoit de lever 300 millions USD en rouvrant son eurobond 2033, assorti d’un coupon de 8,875%. Avec un rendement supérieur à 10%, Yaoundé devra probablement accepter une décote pour séduire les souscripteurs.
Les fragilités budgétaires pèsent aussi sur le dossier. Fin juin 2026, les restes à payer s’élevaient à 703,5 milliards de FCFA (près d’1,2 milliard USD), selon la Caisse autonome d’amortissement (CAA). A la même date, l’encours de la dette publique atteignait 15.607 milliards de FCFA (environ 26,5 milliards USD), d’après la conjoncture mensuelle de la dette de la CAA.
De son côté, Moody’s maintient la note Caa1, avec une perspective stable, mais alerte [toujours] sur « le risque d’une transition politique chaotique ».
Le Cameroun multiplie les contacts depuis 2025. En mars 2025 en effet, Louis Paul Motaze a conduit une délégation à New York, Boston et Londres. En septembre 2026, une mission à Londres a sondé les attentes des investisseurs. Au cours de ces road-shows, le gouvernement camerounais vante désormais l’agriculture, l’industrie, l’énergie, les mines, les services et l’accès à l’Atlantique.
Ces rencontres ne garantissent ni fonds ni conditions favorables. Fitch Ratings estime qu’« une clarification de la succession et un meilleur accès aux financements concessionnels pourraient soutenir la note ». Les investisseurs jugeront sur pièces la prochaine opération.