

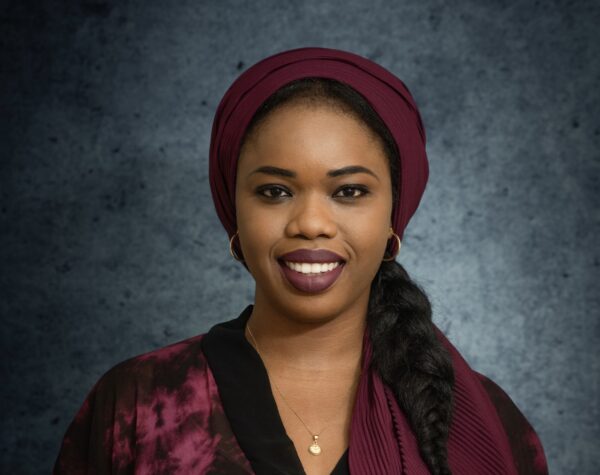
Par Gnagna Koné, spécialiste en affaires publiques et stratégie réglementaire
Il y a un an, soit dix-sept ans après le lancement commercial effectif des premières offres de services financiers via téléphone mobile, la Banque Centrale des États de l’Afrique de l’Ouest (BCEAO) procédait officiellement au lancement de son infrastructure interopérable de paiement instantané.
La Plateforme Interopérable du Système de Paiement Instantané (PI-SPI), un projet que beaucoup dans le milieu pensaient être un machin obsolète qui “prendrait encore un siècle avant qu’on s’en inquiète”, s’est concrétisée en un bien public matériel qui cherche à faire tomber les silos propriétaires privés en replaçant techniquement les rails de la finance numérique sous autorité monétaire régionale.
La BCEAO démontre que d’un point de vue systémique les services de paiements et de monnaie électroniques sont des infrastructures en en mettant une en place elle-même.
Il n’est pas difficile d’avoir presque l’impression que le régulateur serait en train de concurrencer les services financiers. Pourtant, elle fait quelque chose d’encore plus spécifique, elle fait de l’arbitrage en réactualisant les règles du jeu en pleine partie, distribuant à nouveau les cartes dans la foulée.
De l’arbitrage au risque de réinitialiser jusqu’à l’existence même de certains modèles voire de segments de services tels qu’on les a connus ces dernières décennies.
La vraie infrastructure ici, en mon sens, n’est pas tant PI-SPIque la monnaie elle-même, ce qu’elle devient dans ses contours et ses atours dans l’espace numérique.
Comme la constante mathématique fondamentale dont elle reprend le nom, PI-SPI transforme ainsi la souveraineté monétaire en infrastructure numérique : des rails, avec leurs propres locomotives et des tracées nouvelles, qui viennent briser les frontières entre les émetteurs tout comme les services de paiements. Elle redessine presque la cartographie de la même monnaie que les débats intempestifs cherchent à changer ou àabandonner depuis des années.
L’autorité suprême de régulation financière se positionne simultanément comme conceptrice, propriétaire et opératrice de PI-SPI, cumulant trois rôles de régulateur sectoriel, de concepteur de solution et de gestionnaire central. Même si en soi cette concentration n’est pas inédite dans la pratique des banques centrales à travers le monde, elle mérite néanmoins d’être perpétuellement interrogée.
Quand on se rappelle la raison même d’exister et d’être du mobile money en Afrique subsaharienne, l’inclusion financière qui devait permettre l’accès à des services financiers adaptés à des centaines de millions d’Africains qui n’auraient jamais pu prétendre à quelques services financiers et bancaires formels dans des termes et conditions favorables, on se pose tout de même des questions.
En 2016, il était encore difficile de faire comprendre la pertinence des cashless societies dans nos écosystèmes majoritairement informels dans leur structure économique à un citoyen allemand hyper-bancarisé. La logique était exprimée en une question aussi simple que poignante : que font les gens en cas de catastrophes?
Depuis lors, je m’exhorte toujours à me rappeler que depuis la nuit des temps la sécurité tout comme la confiance sont d’abord psychosociales avant d’être juridiques ou technologiques, fussent-elles hors-ligne ou en ligne. Dans le cas précis de nos écosystèmes, elles sont le socle d’une gouvernance numérique réussie.
Il est néanmoins clair qu’en matière de gouvernance généralement, il peut être structurellement problématique pour un pays, un régulateur ou tout un bloc régional politique et économique, qu’une majorité des transactions financières passent par un ou des services financiers qui ne leur appartiennent pas et sur lesquels ils n’ont techniquement pas de mainmise.
On sort du cadre des parts de marchés, des investissements, des actionnaires ou des taux de pénétration pour rentrer dans ce qu’il y a de plus gênant dans les affaires de souveraineté pour les pays africains : la propriété.
Le vide réglementaire comme juridique est une chose, cela se comble. Ce qui est beaucoup moins évident, c’est la non-propriété qui au stade où les pays en sont est presque devenue un bug systémique que l’on retrouve avec les e-commerce, les VTC, et bien d’autres types d’entreprises numériques.
Même le Kenya, qui est la référence africaine ultime en matière de transformation structurelle dans la gouvernance de l’économie numérique tous secteurs confondus, est aujourd’hui en train de revoir ses copies à beaucoup de niveaux.
Ne serait-ce qu’avec les problématiques de classification et de qualification, il y en a de toutes les couleurs; et les régulateursen voient ou en font voir des vertes et des pas mûres avec les entreprises numériques à travers l’Afrique sub-saharienne.
Ce qui nous renvoie encore au coup d’autorité de la Banque centrale qui prend son sens lorsqu’on lit son PI-SPI comme une réponse à la problématique de propriété des infrastructures dans les secteurs stratégiques de manière générale, qui spécifiquement pour certains d’entre eux relèvent également de souveraineté économique pour beaucoup dans le continent. Au-delà même d’une lecture qu’on fait d’une infrastructure d’importance systémique, j’avoue que cela fait beaucoup plus penser à la sanctuarisation sectorielle.
Toutefois, si dans le principe, l’existence de PI-SPI peut se comprendre, dans la pratique et dans la manière dont elle est déployée et sera gérée, il y a de quoi s’inquiéter un peu et se poser beaucoup de questions.
Dans l’économie numérique actuelle, les enjeux dépassent de loin le cadre des simples innovations techniques ou technologiques. La moindre erreur stratégique se paie au prix fort, la rigueur de la bonne gouvernance est une exigence absolue.
Ainsi, les régulateurs, dans tout ce qu’ils représentent de machineries imperturbables et inamovibles, sont contraints d’évoluer eux-aussi. Ils ne doivent plus seulement définir les champs de la réglementation mais presque passer directement à l’arbitrage actif et (re)tracer la voie.
Des services peuvent bel et bien être des propriétés privées avec ou sans parts appartenant à l’État ou à d’autres entités publiques, les autorités aux niveaux nationaux ou régionaux ont toujours le pouvoir et toute la latitude de faire retourner tout le monde vers un nouveau départ.
Quand la BCEAO qui est l’autorité suprême de régulation financière se positionne comme concepteur, propriétaire et opérateur de la plateforme PI-SPI, n’y aurait-il pas le risque de se retrouver parfois avec des réglementations favorisant sa propre infrastructure au détriment de services ou d’innovations privées parfois plus agiles?
La question légitime de savoir qui sanctionnerait PI-SPI en cas de manquement que pose souvent Adama Wade, est plus que légitime et nécessaire à se poser. S’il est clair que la Cour de justice de l’UEMOA ou le Conseil des Ministres de l’UMOA entre autres sont les instances à activer dans ce cas de figure, aller voir des autorités pour se plaindre d’une autorité qui dans ce cas précis n’a plus que deux fonctions mais trois: régulateur sectoriel, concepteur de solution, et gestionnaire central… Vous imaginez le tableau?
En matière d’instance opérationnelle et de cogestion, on est encore loin des exemples de structure externe à but non lucratif qui gère les opérations de son système de paiement unifié de l’Inde (NPCI); ou du cadre public-privé pour co-gérer les règles de fonctionnement de son système public de paiement instantané du Brésil (Forum Pix). Il est clair que pour ces deux exemples c’est des pays individuels et que la BCEAO quant à elle doit concilier la stabilité tout en respectant les souverainetés nationales de huit pays et qu’elle a déjà tranché au profit de la rapidité d’exécution.
Devrait-on espérer à moyen terme une transition du cadre de concertation technique et commercial du PI-SPI vers un autre modèle de structure à part entière et externalisée qui favoriserait davantage l’innovation et l’équité? Ou devrait-on s’attendre à une filialisation de l’infrastructure technique de PI-SPI, reprenant un modèle qui existe déjà, celui de GIM-UEMOA par exemple?
En ce 30 septembre 2026, date butoire de connexion des banques et des établissements de monnaie électronique à la Plateforme, je souhaite un joyeux anniversaire à notre frère continental, Adama Wade, que les questions structurantes de PI-SPI passionnent particulièrement.
On s’impatiente de voir ce que la BCEAO nous réserve pour la suite en matière d’inclusion, sans même évoquer l’accessibilité des alias eux-mêmes (trente-six caractères alphanumériques!) quand l’analphabétisme est encore à des taux à deux chiffres dans l’ensemble des pays de l’espace (encore en 2025 ils étaient à 46,5% en Côte d’Ivoire, à 63,5% au Mali ou 33,5% au Togo pour les 15 ans et plus).
Quand l’accès lui-même est fragile, la question n’est plus seulement de connectivité, mais de se rappeler que qui en contrôle les rails contrôle aussi la panne. Ce qui encore une fois dans le cas de la surconcentration des rôles pose un problème systémique d’infrastructure critique.
Entre 2019 et 2025, les restrictions d’accès à l’internet (shutdowns, blocages de services et ralentissements) dans l’UEMOA ont augmenté de 500%, passant d’un pays touché en 2019 à cinq pays par an depuis 2021, puis à six à partir de 2024, selon les données du Shutdown Tracker Optimization Project (STOP) de la coalition #KeepItOn, les rapports d’Access Now et les données ISOC Pulse.
En standardisant les circuits de conformité de huit pays, des normes d’architecture sous-jacentes trop rigides pousseraient vers une monoculture technique. En cas de faille ou de panne, que fait-on quand l’ensemble du secteur financier de toute la région se retrouve compromis?
À la fragilité d’accès s’ajoute un quatrième rôle que le régulateur devra désormais porter : celui de garant de la cybersécurité de sa propre infrastructure.
Entre 2021 et 2025, l’espace UEMOA a connu une montée nette et intense des cyberattaques ciblant les infrastructures et services publics. Rien que pour les pays disposant de mécanismes de reporting nationaux, la multiplication des incidents est considérable. Au Bénin, les incidents de ce genre ont augmenté à +269% rien qu’entre 2021 et 2022 selon le Rapport national 2025 de vulnérabilités et d’incidents du cyberespace béninois publié par l’Agence nationale des systèmes d’information et du numérique et le Centre national d’investigations numériques.
En 2022, les attaques majeures ciblant les services publics au Mali ont compromis les données de 312.000 contribuables à la Direction des Impôts.
Encore en 2025, cette attaque était toujours considérée par INTERPOL comme l’un des incidents majeurs contre une administration fiscale en Afrique de l’Ouest dans son Rapport d’évaluation des cybermenaces en Afrique, tandis qu’au Sénégal des attaques à fort impact contre des institutions publiques ont successivement défrayé les chroniques dans la même année (Ministère de l’intérieur, Direction des impôts, Trésor).
Après l’annonce en juillet dernier des 40% de la population adulte de l’espace déjà connectés, PI-SPI a franchi le gouffre d’adoption du grand public dans l’UEMOA. Il lui reste encore à franchir le cap d’adoption mais surtout d’appropriation des banques, des EME puis des institutions de microfinance par la suite. Mais la bataille d’adoption sera aussi très importante au niveau des personnes morales.
Dans cette nouvelle architecture de juge et partie de la BCEAO, l’e-CFA deviendrait-il le seul véritable outil monétaire public numérique à terme ou l’ultime confirmation que propriété et souveraineté ne se recoupent pas aussi incontestablement qu’on le suppose?
Quid de la promotion de PI-SPI? La Banque centrale qui « encourage vivement les partenaires à intensifier leurs efforts pour favoriser l’utilisation massive par les populations » dans ses directives, en arriverait-elle à des injonctions aux partenaires à faire des communications de promotion in-app, push sms et autres, sur fond d’obligation de participation à la réussite commerciale du bien public régional?
Voici ce que peut concrètement produire la surconcentration des rôles : l’arbitre qui est aussi vendeur, sommant ses partenaires (les mêmes acteurs qu’il régule) de promouvoir commercialement son propre produit.
PI-SPI dans son fond, sa forme tout comme sa mise en œuvre illustre ce que la recherche contemporaine en gestion publique qualifie de plateformisation du pouvoir régalien.
En devenant l’architecte et l’opérateur exclusif de cette infrastructure, la BCEAO s’octroie une extase algorithmique.
On pourrait écrire un livre de sable avec toutes les questions et interrogations qu’on aurait encore pour la Bceao dans les années à venir.
En attendant d’y voir clair à terme, sachant que la Banque centrale n’a d’yeux que pour sa monnaie (la vraie prunelle de ses yeux), l’infrastructure est pour le moment le « problème » des partenaires et participants qui devront faire avec.
Pendant que les transactions financières et les tractations réglementaires et politiques continueront de battre leur plein, le régulateur lui garde toujours la monnaie. On serait presque tenté de se dire qu’il faudrait désormais suivre la monnaie et pas que l’argent.
Enfin, la question sur la propriété serait peut-être simplement mal posée. Ce qui compte n’est plus tant qui possède l’infrastructure que qui en la possédant, peut encore être jugé, contredit, sanctionné.
*À propos de Gnqgna Koné
Gnagna Koné est une spécialiste en affaires publiques et stratégie réglementaire, reconnue pour sa capacité à naviguer au confluent des intérêts institutionnels, commerciaux et de la société civile. Forte d’une expérience dans plus de douze marchés d’Afrique subsaharienne, francophones et anglophones, elle intervient principalement en Afrique de l’Ouest (UEMOA, CEDEAO), ainsi qu’en Afrique de l’Est (Communauté d’Afrique de l’Est). Elle a accompagné des multinationales, des organisations internationales ainsi que des entreprises technologiques de premier plan — EdTech, HealthTech, e-commerce, protection numérique et services financiers numériques — sur les enjeux complexes de réglementation sectorielle et d’engagement institutionnel dans les contextes politiques les plus exigeants.
Son expertise couvre l’économie numérique et la régulation des plateformes, la gouvernance du numérique et des industries extractives, ainsi que les politiques de développement durable et de promotion de la démocratie. Cette polyvalence fait d’elle l’une des rares expertes de la région capable d’évoluer avec une égale crédibilité auprès des acteurs commerciaux, institutionnels et de la société civile.
Titulaire d’un Postgraduate Diploma en Diplomatie contemporaine de l’Université de Malte, avec une spécialisation en gouvernance numérique, elle associe une double expertise, technique et stratégique, adossée à une formation en Digital Business, en communication d’entreprise et en sciences informatiques.