

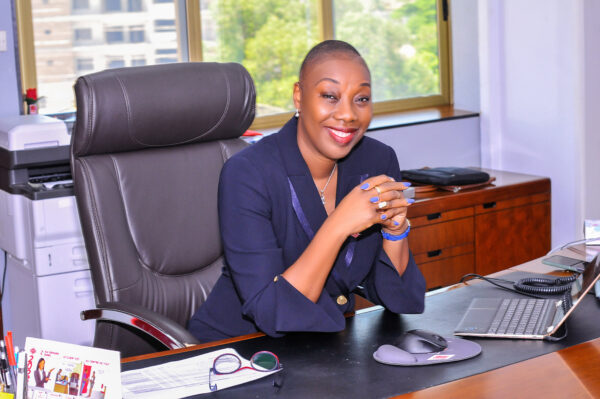
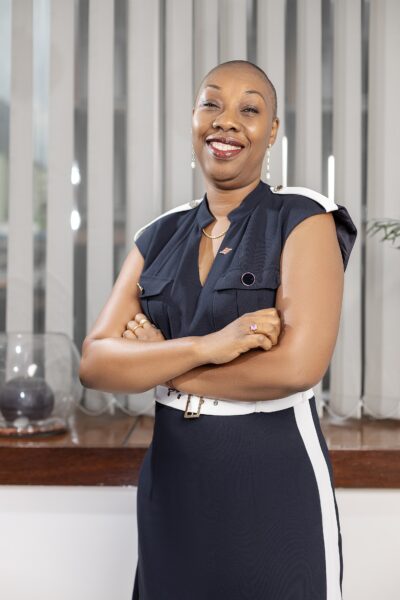
À la tête de SUNU Investment Holding depuis 2024, Myriam Agbanglanon Adotevi pilote la consolidation et le développement du pôle bancaire du Groupe SUNU. Fort de deux établissements au Sénégal et au Togo, représentant un total bilan d’environ 1 000 milliards de FCFA à fin 2025, le groupe entend accélérer sa transformation digitale, renforcer son financement des PME et exploiter les synergies entre banque et assurance. L’entrée récente de la Société financière internationale (IFC) au capital de la holding ouvre une nouvelle étape dans cette stratégie. Entre croissance organique, discipline prudentielle et acquisitions ciblées, la directrice de SUNU Investment Holding dévoile à Financial Afrik ses ambitions à l’horizon 2030, avec un intérêt particulier pour le marché ivoirien.
Depuis votre prise de fonction à la tête de SUNU Investment Holding, quelles sont les grandes orientations stratégiques que vous avez imprimées à la holding bancaire du Groupe SUNU ?
Lorsque j’ai pris la direction de SUNU Investment Holding en 2024, notre priorité était claire : consolider avant d’accélérer. Nous avons travaillé parallèlement sur trois axes avec pour fil conducteur la volonté de garantir une qualité de service à la hauteur des attentes de nos clients.
Le premier, c’est l’intégration. Avec SUNU Bank Sénégal, ex-BICIS, nous avons mené à bien en 2025 le changement de marque, la migration complète du système d’information et l’intégration de la banque dans le Groupe SUNU. Ce chantier exigeant a doté la banque d’outils modernes et d’une organisation plus agile, afin de faire bénéficier ses clients d’une meilleure expérience.
Le deuxième, c’est la transformation. À SUNU Bank Togo, nous avons engagé un programme de transformation en profondeur : processus, organisation et outils, avec pour objectif, de mieux accompagner les équipes et d’apporter aux clients des services plus rapides et des canaux digitaux modernisés.
Le troisième, c’est la solidité. Nous avons renforcé la gouvernance, la gestion des risques et la sécurité de nos systèmes, avec notamment la certification PCI DSS de nos deux banques.
Quelle place ambitionnez-vous d’occuper dans le paysage bancaire ouest-africain à l’horizon 2030 ?
Notre ambition est d’être un acteur bancaire de référence, reconnu pour sa solidité, sa proximité avec ses clients et sa capacité à financer l’économie réelle.
Nous avons un atout : nous appartenons à un groupe panafricain d’assurance et de banque, leader de l’assurance vie en zone CIMA et présent dans 17 pays. Cette combinaison nous permet d’offrir à nos clients une réponse complète à leurs besoins et c’est ce qui nous distinguera.
D’ici 2030, nous voulons des banques plus fortes sur leurs marchés, un rôle accru dans le financement des PME, et plus particulièrement dans les PME dirigées par des femmes et une présence qui s’élargira au rythme d’opportunités réellement créatrices de valeur.
Comment évoluent les principaux indicateurs financiers de vos participations bancaires, notamment le total bilan, le produit net bancaire, les dépôts, les crédits et la rentabilité ?
À fin 2025, nos deux banques représentent un total bilan d’environ 1 000 milliards de FCFA, en hausse de 11 %, pour 572 milliards de crédits à la clientèle (+10 %) et 719 milliards de dépôts (+7 %). Le produit net bancaire atteint 55,3 milliards de FCFA, en hausse de 2,4 %.
2025 a été une année de migration pour SUNU Bank Sénégal, donc une année de consolidation plutôt que de conquête. Mais la rentabilité a nettement progressé. Le résultat net de SUNU Bank Sénégal a atteint 15,3 milliards de FCFA, en hausse de 27 %, avec un rendement des fonds propres de 19 %. Notre efficacité s’est également améliorée, avec un coefficient d’exploitation ramené de 62,3 % à 58,8 %, et le coût du risque a reculé d’environ 25 %.
À SUNU Bank Togo, le produit net bancaire progresse de 11 %. C’est un signal encourageant pour une banque en pleine transformation dont on voit les indicateurs progresser en 2026.
Quels sont aujourd’hui vos principaux leviers de création de valeur ?
Le premier, c’est la croissance commerciale et la stratégie déployée en particulier auprès des PME. Ce sont des segments avec du potentiel, où nos banques peuvent jouer un rôle moteur, tout en continuant à servir les segments de clientèle particuliers et grandes entreprises.
Le deuxième, c’est la complémentarité avec l’assurance. Appartenir à un groupe qui réunit banque et assurance nous permet de proposer à nos clients des solutions complètes et de renforcer leur fidélité.
Le troisième, c’est l’efficacité opérationnelle. Nous mettons tout en œuvre pour simplifier et automatiser nos processus afin d’améliorer le service et de proposer plus de solutions digitales à nos différents segments de clientèle.
Le quatrième, c’est la maîtrise du risque. Une croissance n’a de valeur que si elle est saine. La baisse de notre coût du risque montre que cette discipline porte ses fruits.
Le Groupe SUNU a construit une partie de son développement sur des acquisitions stratégiques. Envisagez-vous de nouvelles opérations de croissance externe dans le secteur bancaire africain ?
Quels marchés et quels profils d’établissements retiennent particulièrement votre attention ?
La croissance externe fait partie de l’ADN du Groupe et notre ambition bancaire reste intacte. Mais ces dernières années, nous avons fait un choix de méthode : réussir d’abord l’intégration de nos deux banques et consolider leur croissance.
Nous sommes en mesure d’étudier de nouvelles opportunités ; ce que nous faisons avec discipline : une opération n’a de sens que si elle crée de la valeur pour nos clients et nos actionnaires et si nous sommes capables de l’intégrer dans de bonnes conditions.
Notre priorité naturelle, ce sont les marchés où le Groupe est déjà présent. C’est là que la complémentarité entre banque et assurance crée le plus de valeur et que nous connaissons le mieux les clientset les écosystèmes.
La Côte d’Ivoire, où notre holding est basée et où le Groupe réalise près de 30 % de son activité, est naturellement un marché qui retient notre attention, tout comme d’autres pays où le Groupe est déjà présent et où la banque peut apporter une réelle valeur ajoutée.
Le rapprochement entre les métiers de la banque et de l’assurance constitue un avantage compétitif potentiel pour SUNU. Comment comptez-vous transformer cette complémentarité en véritable modèle intégré de bancassurance ?
C’est une conviction forte du Groupe et nous avons commencé par poser les bases. La bancassurance suppose des banques intégrées au Groupe et dotées d’outils modernes. C’est ce que nous construisons avec SUNU DigiTech, la filiale du Groupe dédiée aux systèmes d’information de l’ensemble de ses activités.
Concrètement, l’idée est simple : offrir à nos clients un seul interlocuteur pour l’ensemble de leurs besoins, de l’épargne au crédit, de la protection à la prévoyance.
Nous développons des offres combinant crédit,protection et prévoyance pour accompagner nos clients à chaque étape.
Et sur des marchés où l’assurance reste peu diffusée, la banque ouvre un accès naturel à des clients bancarisés mais pas encore assurés.
Face à la montée en puissance des fintechs, du mobile money et des banques digitales, comment votre modèle évolue-t-il ?
Nous ne voyons pas ces acteurs comme des concurrents. Ils ont transformé les attentes des clients, qui veulent désormais des services simples, rapides et accessibles à tout moment. C’est à nous de répondre également à ces attentes.
Nous investissons beaucoup dans ce sens. L’application MySUNU Bank permet à nos clients de gérer leurs comptes 24h/24 et même d’effectuer des souscriptions ou suivre leurs polices d’assurances souscrits auprès de SUNU Assurances. Au Togo, nous avons été pionnier avec WhatsApp Banking. Nos systèmes d’information nous donnent l’agilité nécessaire pour lancer de nouveaux services plus vite et la certification PCI DSS de nos deux banques garantit un haut niveau de sécurité.
Nous analysons également des opportunités de partenariats. Le mobile money et les fintechs apportent la proximité et la rapidité ; une banque apporte la confiance, la solidité et la capacité à financer. Ces deux mondes sont complémentaires.
Dans un environnement marqué par le durcissement des exigences prudentielles, la pression sur les marges et les besoins considérables de financement des économies africaines, comment concilier croissance, solidité financière et prise de risque ?
C’est tout l’enjeu du métier de banquier aujourd’hui. Pour nous, solidité et croissance ne s’opposent pas : la première est la condition de la seconde.
Nous agissons sur trois leviers. D’abord, nos fonds propres : nous renforçons notre base financière pour anticiper le relèvement des exigences réglementaires. Ensuite, la gestion des risques, que nous renforçons à tous les niveaux. Enfin, l’efficacité : des processus modernisés nous permettent de mieux résister à la pression sur les marges.
C’est cette discipline qui nous permet de prendre des risques mesurés là où les besoins sont les plus forts, notamment auprès des PME.
SUNU Investment Holding envisage-t-elle de nouvelles ouvertures de capital ou des partenariats stratégiques pour financer ses ambitions ?
Nous venons de franchir une étape importante avec l’entrée d’IFC dans notre capital. C’est une marque de confiance forte dans notre trajectoire.
Au-delà du capital, IFC nous apporte son expertise en gestion des risques, en financement des PME et en gouvernance, et rejoindra notre conseil d’administration. Ce partenariat nous donne les moyens de renforcer nos banques et de financer davantage de PME, particulièrement celles dirigées par des femmes.
Nos ambitions s’inscrivent également dans la démarche RSE que nous engageons afin d’intégrer pleinement les enjeux environnementaux et sociaux dans nos métiers. Pour nous, une banque responsable, transparente et inclusive, c’est aussi une banque plus solide dans la durée.
Encadré
BIOGRAPHIE DE Madame MyriamAGBANGLANON ADOTEVI
Myriam Agbanglanon Adotevi, Béninoise de 57 ans, est diplômée d’école de commerce et titulaire du certificat CESA HEC Management général ; elle a commencé sa carrière bancaire à Ecobank Bénin en 1997, où pendant 15 ans elle a occupé divers postes commerciaux (Chargée de comptes Institutional banking, Chef d’agence, Directeur corporate banking, puis Directeur RetailBanking, Administrateur exécutif).
En 2012, elle intègre le groupe BGFI au Gabon, et en 2013 elle prend la direction de la filiale BGFIBank Bénin qu’elle a dirigé pendant 5 ans.
En 2018, elle rejoint le Groupe SUNU pour en développer le pôle bancaire à travers le rachat de la Banque Populaire BPEC ex-Caisse d’Epargne du Togo, devenue SUNU Bank Togo, qu’elle a dirigé pendant 5 ans.
A date, à la direction générale de SUNU Investment Holding, elle a la responsabilité du développement du pôle bancaire du Groupe SUNU, constitué actuellement de SUNU Bank Togo et de SUNU Bank Sénégal (ex BICIS)
Elle a siégé au conseil d’administration de sociétés au Togo de 2019 à 2023 (SGI Togo, Togo Rail, Opti Asset Management) et est actuellement membre du Conseil d’Administration de Kajas Microfinances Sénégal/Witti Finances (Présidente du comité d’audit), de SUNU Bank Sénégal (membre du Comité de Crédit), et de JULAYA Bénin.