
Dimanche 22 novembre 2026 — Bilan de la semaine et perspectives du 23 au 27 novembre
Toute la finance africaine
Acheter la rumeur, vendre l’information
Abonnez-vous et rejoignez la communauté Madiba de l’information financière premium.
S’inscrire à la newsletter Madiba
À LA UNE — FINANCE AFRICAINE
1. Attijariwafa bank (ATW) — Maroc: la publication mise en ligne le 19 novembre fait ressortir un produit net bancaire consolidé de 27,327 milliards MAD (+3,7 %) et un résultat net part du groupe de 9,125 milliards MAD (+10,3 %) sur les neuf mois clos le 30 septembre. Les dépôts et les crédits consolidés augmentent respectivement de 12 %et de 12,6 %. [1]
2. Ascencia — Maurice : le groupe a approuvé le 19 novembre un programme obligataire de 12 milliards MUR, avec une première émission prévue de 7,2 milliards MUR en obligations liées à des objectifs de durabilité. Le placement privé doit notamment refinancer des dettes existantes ; il s’agit d’un programme approuvé, non d’un montant déjà placé. [2]
3. Deneb Investments (DNB) — Afrique du Sud : accord annoncé le 20 novembre pour céder Formex Industries à VM Automotive, sur une valeur d’entreprise de 435 millions ZAR. La réalisation, attendue vers le 1er avril 2027, reste soumise aux autorisations et aux autres conditions contractuelles. [3]
TEMPS FORTS DES BOURSES AFRICAINES
BRVM — UEMOA | Clôture du 20 novembre : Composite à 492,89 points (−0,21 % sur la séance ; −4,47 % du 13 au 20 ; +42,56 % depuis janvier). Les échanges, obligations incluses, atteignent 4,611 milliards FCFA vendredi. Sonatel (SNTS) termine à 4 040 FCFA et Bridge Bank Group Côte d’Ivoire (BBGC) à 8 145 FCFA, soit respectivement −1,70 % et −13,81 %entre les clôtures des 13 et 20. [4]
BVMAC — Afrique centrale | Clôture du 20 novembre : All Share à 1 124,02 points (+0,10 %). Les actions totalisent 78 titres échangés pour 3,839 millions FCFA. Société camerounaise de palmeraies (SOCAPALM) concentre 60 titres à 49 000 FCFA ; BGFI Holding Corporation (BHC) échange cinq titres à 87 000 FCFA. [5]
Bourse de Casablanca — Maroc | Clôture du 20 novembre : MASI à 16 974,44 points (−0,14 % sur la séance ; −2,16 % sur la semaine ; −9,93 % depuis janvier). Managem (MNG) termine à 1 200 MAD (−5,51 % vendredi). [6]
Bourse de Tunis — Tunisie | Clôture du 20 novembre : Tunindex à 19 230,71 points (+0,39 % vendredi ; +1,27 % sur la semaine ; +42,98 % depuis janvier). Le Tunindex20 atteint 8 461,37 points, en hausse de 1,36 % sur la semaine. [7]
NGX — Nigeria | Clôture du 20 novembre : All Share à 247 660,74 points (−0,25 %). Les cours observés ce vendredi ressortent à 6 258,20 NGN pour Airtel Africa (AIRTELAFRI), 1 323 NGN pour Dangote Cement (DANGCEM), 837 NGN pour MTN Nigeria (MTNN) et 760,60 NGN pour BUA Foods (BUAFOODS). [8]
JSE — Afrique du Sud | Clôture du 20 novembre : le FTSE/JSE All Share termine à 104 638,80 points, en recul de 1,49 % sur la séance et de 6,90 % entre les clôtures des 13 et 20 novembre. [9]
Nairobi Securities Exchange — Kenya | Clôture du 20 novembre : NASI à 237,86 points (−0,76 % vendredi) ; NSE 20 à 4 140,24 et NSE 25 à 6 740,57. Du lundi 16 au vendredi 20, le NASI recule de 1,53 %. Les échanges actions atteignent 601,44 millions KES vendredi. [10]
Ghana Stock Exchange — Ghana | Indicateurs du 20 novembre : GSE Composite à 13 824,50 points, en baisse de 64,85 points sur la séance et en hausse de 57,63 % depuis janvier. Le Financial Stock Index ressort à 7 013,49 points (+50,92 % depuis janvier). [11]
Stock Exchange of Mauritius — Maurice | Fin de séance affichée du 20 novembre : SEMDEX à 2 267,88 points et SEM10 à 428,10. Le marché officiel totalise 1,894 million de titres échangés pour 32,06 millions MUR. [12]
REPÈRES MONDIAUX — ACTIONS ET DETTES
États-Unis — clôture du 20 novembre : S&P 500 à 6 910,39 points (−3,70 %) ; Nasdaq Composite à 22 617,73 (−5,28 %). Le rendement de courbe du Treasury à dix ans est de 4,92 %, en baisse de 23 points de base par rapport au 13 novembre. [13] [14]
Europe — clôture du 20 novembre : Euro Stoxx 50 à 5 941,95 points (−2,81 %). Le Bund à dix ans ressort à 3,32 %, soit −6 points de base sur le 13 novembre. [13] [15]
Asie : Nikkei 225 à 56 436,65 points (−5,06 %) à la clôture du 20. Dernier taux officiel disponible du JGB à dix ans : 2,87 % au 19 novembre, soit −2,9 points de base par rapport au 13. Ces taux servent de repères au financement international, auquel s’ajoute la prime de risque des émetteurs africains. [13] [16]
MONNAIES AFRICAINES
Références du 20 novembre : le dollar équivaut à environ 596,87 FCFA et 17,4692 ZAR, calculés à partir des taux de la BCE et de la parité fixe euro–franc CFA. Entre les 13 et 20 novembre, il s’apprécie de 0,56 % face au franc CFA et de 2,98 % face au rand. Au Nigeria, la CBN publie une clôture à 1 394 NGN/USD; au Kenya, la CBK un taux indicatif interbancaire de 130 KES/USD. [17] [18]
EUROBONDS AFRICAINS
Francfort — fixings du 20 novembre à 8 h 08 UTC : parmi les deux lignes suivies, entre les fixings des 18 et 20, le Kenya, coupon 8,25 % en USD, échéance 28 février 2048, progresse de 0,16 point, à 85,58 % du nominal (+0,19 %), pour un rendement affiché de 10,13 %. La Côte d’Ivoire, coupon 4,875 % en EUR, échéance 30 janvier 2032, recule de 0,52 point, à 95,14 % du nominal (−0,54 %), avec un rendement de 5,99 %. Prix hors intérêts courus ; fixings sans volume de transaction enregistré. [19] [20]
Nigeria — clôture DMO du 19 novembre : parmi les quinze lignes du relevé, le titre 7,696 % en USD, échéance février 2038, accuse la plus forte baisse de prix face au 18 : −0,949 USD, à 96,096 USD, pour un rendement de 8,232 %. [21]
IPO ET OPÉRATIONS — LA SEMAINE À SURVEILLER
Laprophan (LPH) — Casablanca : résultats de l’introduction et première cotation prévus le 25 novembre, après l’allocation/livraison programmée le 23. Le prix d’offre est de 341 MAD par action. [22]
Magasin Général — Tunis : ouverture le 23 novembre des souscriptions à 6 305 566 actions nouvelles à 8 TND, au ratio de deux nouvelles pour cinq anciennes. Clôture prévue le 7 décembre. [23]
NEPI Rockcastle (NRP), coté à la JSE : sa filiale NE Property B.V. a fixé le 20 novembre une obligation verte de 500 millions EUR, à 4,75 % de coupon, avec un rendement à l’émission de 4,813 % et une échéance au 26 novembre 2031. Le carnet a dépassé 2,7 milliards EURà son pic. [24]
MATIÈRES PREMIÈRES
Contrats à terme — références quotidiennes du 20 novembre, variations contre le 19 : Brent 89,95 USD/baril (−2,21 %) ; or 3 515,40 USD/once troy (−4,62 %) ; gaz Henry Hub 3,748 USD/MMBtu (+14,69 %) ; cuivre 5,485 USD/livre (−2,49 %). [25]
Cacao et produits agricoles : cacao 5 150 USD/tonne (+1,72 %) ; café arabica 273,35 cents US/livre (−3,08 %) ; sucre n°11 17,07 cents US/livre (−0,52 %) ; blé HRW 640,25 cents US/boisseau (+2,32 %) ; riz brut 18,555 USD/cwt (−0,05 %). Un cwt correspond à 100 livres, environ 45,36 kg. [25]
FRET MARITIME ET LOGISTIQUE
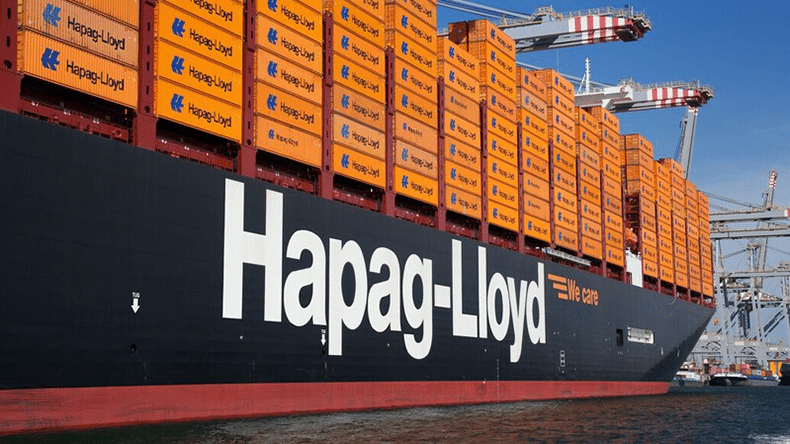
Hapag-Lloyd — Europe et Amériques vers l’Afrique de l’Ouest: ajustement annoncé de la surcharge de haute saison, dite PSS, à partir du 1er décembre. Vers Abidjan : 100 USD par conteneur ; vers Dakar : 100 USD en 20 pieds et 150 USD en 40 pieds ; vers Douala : 75 USD par équivalent vingt pieds hors conteneur réfrigéré. Ces surcharges s’ajoutent au fret de base. [26]
CALENDRIER — PROCHAINES ÉCHÉANCES
23–25 novembre — Ghana : enchère de rachat volontaire de l’obligation du Trésor échéance 16 février 2027, ISIN GHGGOG069915, pour un montant maximal de 28,581 milliards GHS. Règlement prévu le 26 novembre. [27]
25 novembre — Kenya : clôture du registre de Co-operative Bank of Kenya pour le dividende intérimaire de 1,50 KES par action, payable le 4 décembre. [28]
27 novembre — Kenya : clôture des registres de Kenya Power & Lighting, dividende de 1,20 KES, et de Carbacid Investments, 2 KES ; paiements respectivement les 31 et 17 décembre. [28]
26–27 novembre — États-Unis : NYSE et Nasdaq fermés jeudi pour Thanksgiving ; clôture anticipée vendredi à 13 h à New York, soit 18 h UTC. [29]
DIDEX, l’indice des 20 premières capitalisations africaines
Dernier point indicatif au 20 novembre : 963,88 points, contre 985,66 au point du 18 (−2,21 % entre ces deux points). Calcul sur les vingt derniers prix disponibles, avec Sonatel ; monnaies et pondérations de référence constantes. Courbe estimative de tendance, non performance YTD officielle. [30]
Valeur | Place | Capitalisation de référence (Md USD)
1. Naspers (NPN) | JSE | 40,14
2. AngloGold Ashanti (ANG) | JSE | 38,35
3. FirstRand (FSR) | JSE | 33,03
4. Capitec Bank (CPI) | JSE | 33,00
5. Standard Bank (SBK) | JSE | 31,98
6. Gold Fields (GFI) | JSE | 28,80
7. MTN Group (MTN) | JSE | 25,93
8. Vodacom (VOD) | JSE | 19,75
9. Valterra Platinum (VAL) | JSE | 17,22
10. Absa Group (ABG) | JSE | 11,69
11. Sanlam (SLM) | JSE | 11,34
12. Discovery (DSY) | JSE | 10,46
13. Shoprite (SHP) | JSE | 10,10
14. Airtel Africa (AIRTELAFRI) | NGX | 15,80
15. Dangote Cement (DANGCEM) | NGX | 12,80
16. MTN Nigeria (MTNN) | NGX | 12,57
17. BUA Foods (BUAFOODS) | NGX | 12,25
18. Attijariwafa bank (ATW) | Casablanca | 15,70
19. Managem (MNG) | Casablanca | 15,39
20. Sonatel (SNTS) | BRVM | 6,47