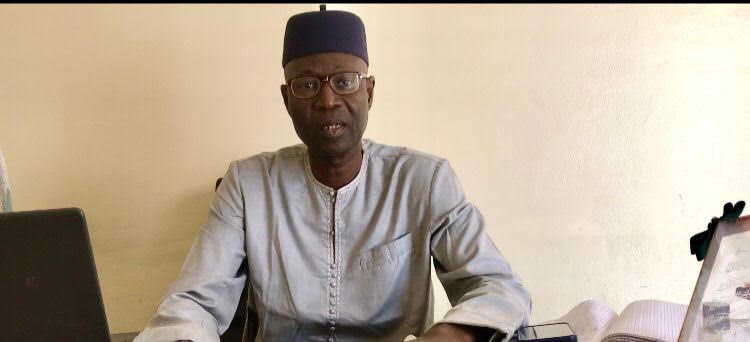

Par Dr. Lansana Gagny SAKHO
Le rejet du projet de loi de finances initiale 2027 par l’Assemblée nationale, le 18 novembre 2026, n’est pas un épisode parlementaire ordinaire. Il intervient à un moment où le Sénégal doit simultanément financer son déficit, refinancer une dette considérable, préserver son accès au marché régional et finaliser un programme avec le Fonds monétaire international. Seuls 18 députés sur 146 votants ont soutenu la première partie du texte, contre 126 voix défavorables. Dans n’importe quelle conjoncture, un tel événement serait sérieux. Dans la situation financière actuelle du Sénégal, il l’est davantage.
Mais au-delà du vote lui-même, c’est le contexte dans lequel il s’inscrit qui mérite d’être éclairé sans complaisance. Car les chiffres de ce budget ne tombent pas du ciel. Ils sont le produit d’une trajectoire et cette trajectoire a des auteurs.
Un budget sous tension : les signaux positifs et leurs limites
Le gouvernement présentait la LFI 2027 comme un premier tournant dans une trajectoire de redressement. Le déficit global était prévu à 1 351,7 milliards FCFA, contre 1 735 milliards en 2026, soit une réduction de 383 milliards. Ramené au PIB, ce déficit passait de 7,6 % à 4,7 % encore loin du critère de convergence UEMOA de 3 %, mais en trajectoire descendante. Le solde primaire atteignait l’équilibre à +0,2 % du PIB, signal technique positif pour les créanciers.
Ces signaux méritent d’être reconnus. Mais ils ne doivent pas être confondus avec un redressement accompli.
Le déficit reste à 1,7 point au-dessus du critère UEMOA. La trajectoire y tend, sans garantie que les hypothèses de croissance et de recettes se réaliseront.
L’investissement est en recul. Les ressources internes affectées à l’investissement baissent de 1 133 à 956 milliards (-176 milliards). Réduire le déficit en comprimant l’investissement n’est pas une réforme structurelle. C’est un arbitrage de trésorerie.
La masse salariale continue d’augmenter : 1 596 milliards en 2027 contre 1 532 milliards en 2026, soit +63 milliards (+4,1 %). Dans une économie sous pression, l’État grossit là où il devrait stabiliser.
Le piège de la dette : 4 552 milliards rien que pour l’amortissement
Le chiffre le plus révélateur du budget 2027 n’est pas le déficit. C’est le besoin de financement global : 6 608,7 milliards FCFA.
Ce chiffre se décompose ainsi : 4 552 milliards d’amortissement de la dette, 1 351,7 milliards pour financer le déficit courant, 480 milliards pour apurer des arriérés intérieurs, et 225 milliards de postes divers. L’État sénégalais devait mobiliser 6 608 milliards pour fonctionner en 2027 dont 4 552 milliards rien que pour rembourser ce qu’il a déjà emprunté.
Pour couvrir ce besoin, le gouvernement tablait sur 4 733 milliards de marchés financiers et emprunts programmes, 900 milliards d’emprunts projets, et divers appuis budgétaires dont une partie était encore en négociation. Les intérêts de la dette 1 303,9 milliards progressaient encore (+18,7 milliards), confirmant que l’encours accumulé continue de peser sur chaque budget futur. La pression fiscale prévue à 17,5 % reste inférieure au seuil de 20 % recommandé par l’UEMOA. Le Sénégal ne collecte pas assez pour financer ce qu’il a engagé. Il comble l’écart par la dette. Et la dette génère des intérêts qui appauvrissent les budgets futurs. C’est la définition d’un piège.
D’où vient cette dette ? La responsabilité du gouvernement de Ousmane SONKO
Il existe une tendance commode qui consiste à traiter la dette publique sénégalaise comme un héritage abstrait, sans auteurs identifiables. Les chiffres méritent pourtant d’être mis en perspective.
L’encours de la dette sénégalaise atteint 28 286 milliards FCFA, soit 124 % du PIB. Le déficit de 7,6 % du PIB enregistré en 2026 l’exercice que ce budget cherche à corriger est le résultat d’une trajectoire d’endettement engagée bien avant mars 2024, mais que le gouvernement SONKO (2024–2026) a dû gérer sans pouvoir l’inverser suffisamment rapidement. C’est durant cette période post-transition que les conséquences de l’accumulation passée ont pleinement pesé : dette extérieure héritée à des conditions dégradées, masse salariale alourdie, arriérés intérieurs persistants. La LFI 2027 est précisément le premier budget construit en tentant d’assumer pleinement cette réalité en réduisant le déficit, en apurant les arriérés, en stabilisant la trajectoire de la dette.
Ce rappel n’est pas un plaidoyer politique. C’est une condition de lucidité budgétaire. On ne peut diagnostiquer correctement une crise de la dette sans en identifier les déterminants ni apprécier la difficulté du redressement sans mesurer l’ampleur de ce qui a été accumulé.
Le paradoxe du 18 novembre : l’ancien Premier ministre préside le rejet du budget de son propre gouvernement
C’est ici que la situation prend une dimension proprement singulière et politiquement révélatrice.
Le 18 novembre 2026, l’Assemblée nationale a rejeté la LFI 2027. Ce vote a été présidé par Ousmane Sonko, désormais Président de l’Assemblée nationale qui était Premier ministre du Sénégal de 2024 à 2026, c’est-à-dire à la tête du gouvernement qui a conduit la politique budgétaire dont ce projet de loi de finances organise la continuation et le redressement.
Le paradoxe est saisissant. Ousmane Sonko, en tant que Premier ministre, a co-élaboré et co-géré la trajectoire budgétaire 2024–2026. Il a présidé des Conseils des ministres, engagé des dépenses, défendu des orientations fiscales, négocié avec les partenaires financiers. La LFI 2027 est, pour une large part, le prolongement direct de cette gestion avec les mêmes contraintes de financement, les mêmes engagements de remboursement, la même trajectoire vers le critère UEMOA. Et c’est ce même budget dont il a été l’un des architectes institutionnels qu’il a présidé lerejet.
Ce n’est pas seulement une contradiction politique. C’est une forme de déresponsabilisation institutionnelle qui mérite d’être nommée. Dans une démocratie budgétaire mature, les acteurs qui ont co-construit une trajectoire ont une responsabilité particulière lorsqu’il s’agit d’en faire voter la continuation. Cette responsabilité ne disparaît pas avec un changement de fonction. Elle se transforme en devoir de constructivité ou, à tout le moins, d’explication publique sur les raisons d’un tel revirement.
Le Parlement avait la responsabilité d’être constructif
Un Parlement joue un rôle constitutionnel essentiel : contrôler l’exécutif, amender, questionner. Ce rôle est légitime et doit être pleinement exercé. Mais dans une démocratie budgétaire mature, rejeter n’est pas gouverner.
L’opposition parlementaire disposait d’instruments constitutionnels précis : proposer des amendements chiffrés, négocier des correctifs sectoriels, demander des engagements formels en séance, conditionner son soutien à des réformes identifiées. Rien de cela ne requiert d’approuver un budget sans réserve. Ces instruments n’ont manifestement pas été mobilisés.
Le rejet à 126 voix contre 18, sans contre-proposition alternative documentée, traduit davantage une logique de terre brulée pour des motivations politiques qu’une logique de gouvernance financière. Dans la conjoncture actuelle programme FMI en attente de validation, marché régional sous pression, maturités qui se raccourcissent un acte parlementaire sans filet de sécurité est un acte dont le coût n’est pas uniquement politique : il est financier. Les institutions qui votent « non » sans proposer autre chose transfèrent en réalité le risque qu’elles refusent d’assumer vers les créanciers, les entreprises en attente de paiement, et les ménages qui dépendent des services publics.
Le raccourcissement des maturités : quand le temps devient une variable financière
Au-delà du niveau de la dette, un deuxième danger est apparu : le raccourcissement des maturités. Le Trésor aurait recherché, mi-novembre, des financements à très court terme, dont une partie à trois mois.
Emprunter à trois mois permet de résoudre un besoin de trésorerie aujourd’hui. Mais trois mois plus tard, il faut rembourser ou refinancer. On déplace le problème dans le temps sans nécessairement le résoudre. Plus les maturités raccourcissent, plus la gestion de la dette dépend de la capacité à retourner fréquemment sur le marché. Le risque n’est donc pas seulement le niveau de la dette c’est aussi sa vitesse de rotation.
Le véritable scénario de risque serait une combinaison de trois phénomènes : marchés internationaux difficiles d’accès, marché régional UEMOA devenant plus cher ou moins profond, et absence de financements multilatéraux suffisants. Dans une telle configuration, une tension de liquidité pourrait apparaître, obligeant l’État à arbitrer beaucoup plus brutalement entre remboursement de la dette, fonctionnement administratif, investissement et dépenses sociales.
Le FMI n’est pas le problème il est une partie de la solution
C’est précisément dans ce contexte que le débat politique sur le FMI mérite d’être dépassionné. Le programme envisagé porte sur environ 2,2 milliards de dollars. Mais au 19 novembre, il n’était toujours pas définitivement approuvé par le Conseil d’administration du Fonds. Le rejet du budget risque d’en retarder la validation.
L’intérêt du FMI est ailleurs : ressources financières, cadre de redressement et surtout signal de crédibilité susceptible de faciliter la mobilisation d’autres financements. On peut discuter les conditions d’un programme. Mais faire du FMI le responsable de la situation revient à inverser la causalité. Le Sénégal ne cherche pas le FMI parce que le FMI lui impose une crise. Il négocie avec le FMI parce qu’il doit retrouver une trajectoire financière soutenable.
Une menace qui dépasse les frontières : l’exposition des banques de la sous-région
La crise budgétaire sénégalaise n’est pas une affaire intérieure. Elle comporte une dimension systémique sous-régionale que les analyses se limitant au périmètre national tendent à sous-estimer.
Le Sénégal emprunte massivement sur le marché financier de l’UEMOA. Les principaux souscripteurs de ses titres publics bons du Trésor, obligations d’État sont des banques commerciales de la zone, dont une large part est domiciliée au Sénégal lui-même, en Côte d’Ivoire, au Mali et au Bénin. Si le Sénégal venait à connaître une tension de liquidité sévère ou un défaut technique sur ses engagements même partiel, même temporaire les bilans de ces banques s’en trouveraient affectés. Dans une zone monétaire intégrée, la fragilité de la dette publique d’un État membre n’est jamais purement nationale : elle se propage par le système bancaire régional.
Une hausse des taux auxquels le Sénégal est contraint d’emprunter se répercute sur les marges des banques exposées, durcit les conditions de crédit dans l’ensemble de la zone, et peut déclencher des comportements de précaution chez des investisseurs régionaux. La solidarité monétaire de l’UEMOA a des avantages. Elle a aussi des effets de contagion. C’est pourquoi la BCEAO et les institutions de l’UEMOA ont un intérêt direct à ce que la situation sénégalaise se stabilise. Et c’est pourquoi le Parlement sénégalais, en rejetant le budget sans filet de sécurité, a pris une décision dont les conséquences potentielles dépassent les frontières du pays.
La politique doit rejoindre l’arithmétique
On peut discuter pendant des heures de la responsabilité des anciens gouvernements, des conditions posées par le FMI, du rôle des créanciers, du bien-fondé du rejet parlementaire. Ces débats sont légitimes. Mais il existe un moment où l’arithmétique reprend ses droits. Une dette arrive à échéance à une date précise. Un investisseur exige un rendement précis. Une entreprise attend le paiement de sa créance. Et un déficit doit, d’une manière ou d’une autre, être financé.
Le Sénégal doit reconstruire simultanément une trajectoire budgétaire crédible, un consensus institutionnel minimal et une stratégie de financement soutenable. Car lorsqu’un pays fortement endetté commence à financer ses besoins à des échéances toujours plus rapprochées, le temps lui-même devient une variable financière. Un pays qui emprunte pour rembourser ce qu’il a emprunté n’est pas souverain. Il est tributaire.
La LFI 2027, même rejetée, décrivait un premier pas hors de ce régime. Il en faudra plusieurs autres, cohérents et durables et cette fois portés par des acteurs qui acceptent d’assumer publiquement la continuité de leurs responsabilités, quelle que soit la fonction qu’ils occupent pour que les marchés, les partenaires régionaux et les citoyens y croient vraiment. Et c’est peut-être aujourd’hui la ressource dont le Sénégal dispose le moins : le temps.
Dr. Lansana Gagny SAKHO
Adm.A. · C.M.C. · DBA · MBA · Ing.
Secrétaire Général, Centre Africain de Veille et d’Intelligence Économique (CAVIE)
Auteur de « Gouverner est un Métier » (L’Harmattan Sénégal, 2026)
Sources :
· Projet de Loi de Finances Initiale 2027, Sénégal (Ministère des Finances, octobre 2026)
· Loi de Finances Rectificative 2026, Sénégal
· Moody’s, décision de dégradation Caa2, 28 août 2026
· RFI, 19 novembre 2026
Tribune : Sénégal 2027, quand la crise budgétaire rencontre le mur du financement Novembre 2026 · 1 / 2