
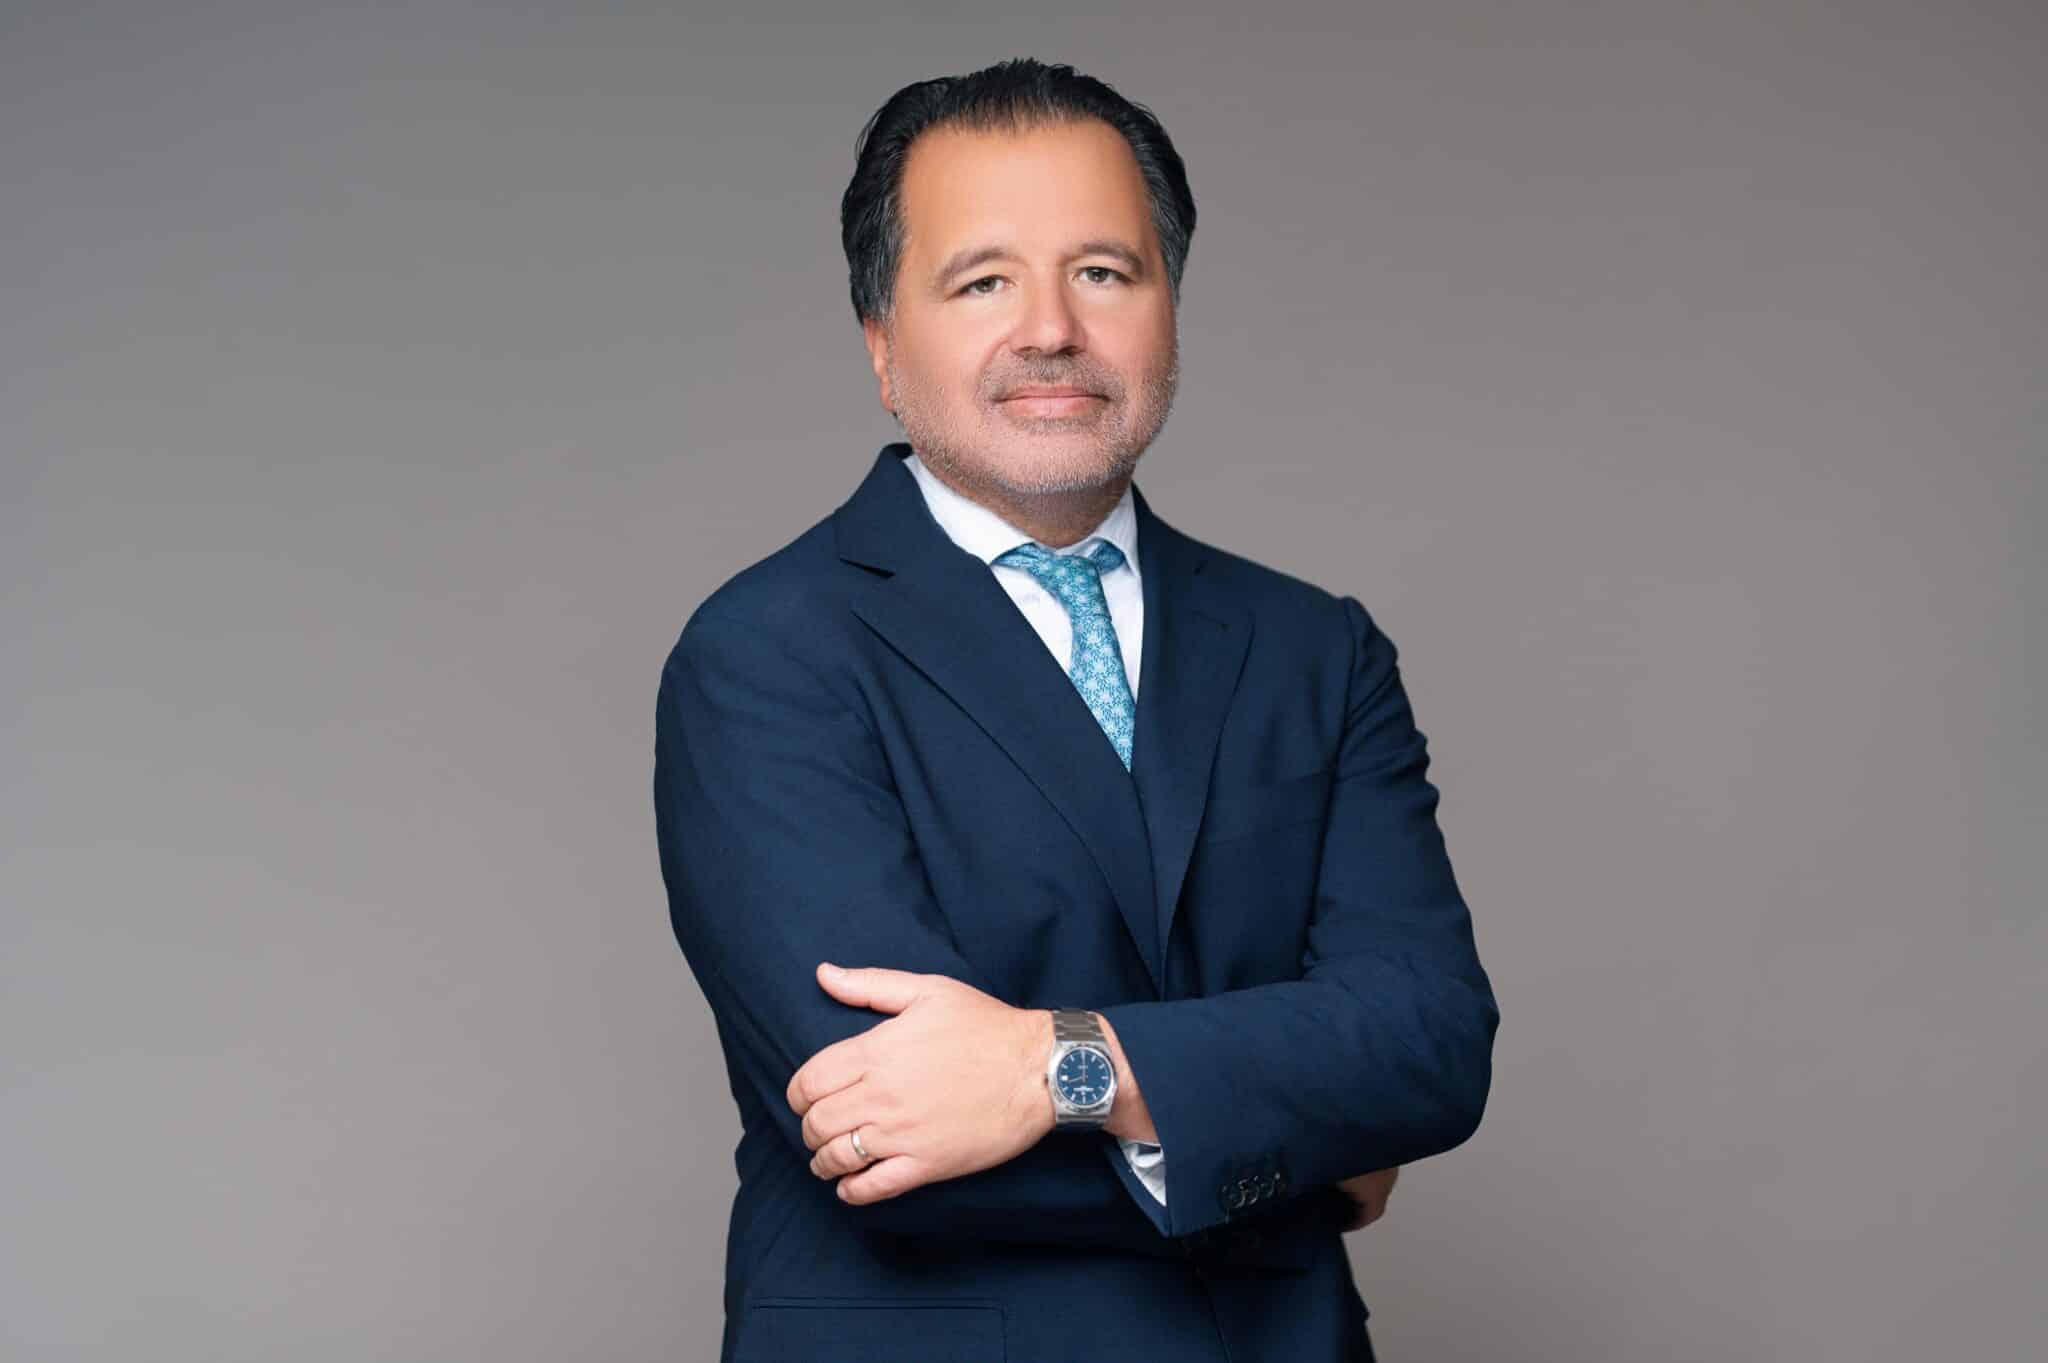
Dans un entretien accordé à Financial Afrik, Henry Wazne, administrateur-directeur général de la Sofibanque, revient sur les performances de l’établissement, dont le résultat net a progressé de 33 % en 2025, à 39,2 millions de dollars. Entre consolidation de son positionnement dans la banque des entreprises, accompagnement de la chaîne de valeur minière, financement des PME et transformation digitale, il détaille les leviers de croissance de la banque et ses ambitions à l’horizon 2030.
Propos recueillis par Ismaël SY
En 2025, votre résultat net a progressé de 33 %, à 39,2 millions de dollars, tandis que votre produit net bancaire a augmenté de 27 %, à 129,3 millions de dollars. Quels sont les ressorts de cette performance et comment comptez-vous maintenir cette dynamique dans un environnement économique et bancaire aussi exigeant que celui de la RDC ? Quelles priorités pour 2026 ?
Notre croissance repose d’abord sur la confiance de nos clients et sur notre capacité à répondre à leurs besoins. Une entreprise attend de sa banque qu’elle comprenne son activité, ses contraintes et ses projets, puis qu’elle lui apporte des solutions adaptées dans les meilleurs délais. C’est sur cette proximité et cette réactivité que nous avons construit le modèle de la Sofibanque.
Cette dynamique s’inscrit dans celle de l’économie congolaise, dont la croissance a atteint environ 5,7 % en 2025. Nous avons renforcé nos relations avec nos clients historiques et noué de nouveaux partenariats avec des entreprises d’envergure, notamment dans le secteur minier. Ces relations nous permettent d’élargir notre accompagnement à leurs fournisseurs et sous-traitants.
Pour soutenir cette progression, nous investissons dans les compétences et dans notre organisation. En 2025, nos effectifs ont augmenté de 12,4 %. Nous avons également renforcé la fonction ressources humaines et mis en place une grille salariale alignée sur les exigences réglementaires. Une banque qui grandit doit se donner les moyens de préserver la qualité de son service et de renforcer la maîtrise de ses opérations.
L’exercice 2026 n’est pas encore clos, mais notre priorité demeure de consolider ces acquis, de simplifier l’expérience client et de poursuivre notre transformation digitale. Notre ambition est que la croissance de la Sofibanque se traduise concrètement, pour nos clients, par un accompagnement encore plus efficace et pertinent.
Vous figurez parmi les principaux acteurs de la banque des entreprises en RDC. Dans une économie où les besoins de financement des entreprises restent considérables, quels sont aujourd’hui les secteurs qui présentent le plus fort potentiel de croissance pour Sofibanque ? Les mines, les infrastructures, l’industrie et l’agro-industrie constituent-ils vos principaux relais de développement ?
Les mines restent un secteur majeur pour l’économie congolaise et donc pour la Sofibanque. Notre présence dans le grand Katanga est essentielle. L’intérêt économique du secteur minier dépasse largement l’activité d’extraction. Autour d’un projet minier se développent des besoins de transport, d’énergie, de maintenance, d’équipement, de services… C’est toute cette chaîne d’entreprises qui doit pouvoir accéder à des services bancaires adaptés.
Alors que la République démocratique du Congo tient sa première édition du Makutano Mining du 22 au 25 novembre 2026, c’est un message que je tiens à répéter : les investissements miniers doivent aussi permettre aux entreprises congolaises de grandir. La Sofibanque prend sa part de responsabilité en accompagnant les grands opérateurs à mesure de ses capacités, mais aussi leurs fournisseurs et sous-traitants.
Les infrastructures, l’industrie et l’agro-industrie présentent également un potentiel important. Notre approche consiste à sélectionner des projets dont nous comprenons le modèle économique, les débouchés et la capacité de remboursement. La diversification doit élargir notre contribution à l’économie tout en préservant la qualité de notre portefeuille.
Le financement de l’économie congolaise reste confronté à un paradoxe : d’importantes ressources naturelles et des besoins d’investissement considérables, mais une intermédiation bancaire encore limitée. Comment les banques peuvent-elles contribuer à transformer davantage l’épargne disponible en investissements productifs ?
Il faut d’abord mesurer l’écart entre les besoins d’investissement de la République démocratique du Congo et les capacités de son secteur bancaire. Certains projets miniers mobilisent plusieurs milliards de dollars et les banques congolaises ne peuvent pas, à elles seules, en assurer le financement. L’enjeu est donc de mobiliser davantage d’épargne locale et de ressources internationales, notamment à long terme.
La nature des ressources disponibles compte autant que leur volume. Les dépôts à vue, que les clients peuvent retirer à tout moment, ne permettent pas de financer des investissements longs dans les mêmes conditions qu’une épargne stable. Pour développer le crédit, nous devons encourager cette épargne, renforcer la confiance dans les banques et construire des partenariats avec les institutions de financement du développement. Nous devons aussi aider les entreprises à structurer leurs projets et à améliorer leur information financière, afin de faciliter leur accès au financement.
Les taux d’intérêt et la perception du risque pays restent des contraintes, mais il faut également reconnaître les progrès accomplis. La sortie de la RDC de la liste grise du GAFI, annoncée le 30 octobre dernier, constitue une avancée importante. Elle récompense les efforts engagés pour renforcer la lutte contre le blanchiment de capitaux et le financement du terrorisme. Cette décision peut renforcer la confiance des partenaires internationaux et faciliter la mobilisation de ressources. Elle ne se traduira pas automatiquement par une baisse immédiate des taux, le coût du crédit dépendant aussi de la durée du financement, de la qualité du projet et des garanties disponibles.
À notre échelle, nous poursuivons cette mission d’intermédiation : à fin 2025, la Sofibanque comptait environ 695,5 millions de dollars de crédits pour 1,15 milliard de dollars de dépôts. Financer davantage suppose de veiller en permanence à l’équilibre entre nos ressources et nos engagements, tout en préservant la qualité de notre portefeuille.
Sofibanque entend-elle concilier son positionnement historique auprès des grandes entreprises avec le développement des PME, des entrepreneurs et de la clientèle des particuliers ?
Ces clientèles sont étroitement liées. Une grande entreprise travaille avec des fournisseurs, des distributeurs et des sous-traitants, et emploie des salariés qui ont eux-mêmes des besoins bancaires. Notre connaissance de cet environnement nous permet d’élargir notre accompagnement de façon cohérente.
Pour les PME, nous développons des solutions de compte, d’encaissement, de paiement et de crédit adaptées à leurs contraintes de trésorerie. La relation avec un grand donneur d’ordre peut nous apporter une meilleure compréhension de leur activité et de leurs flux. Elle ne remplace pas l’analyse du risque, mais elle contribue à éclairer la décision de financement.
Pour les particuliers, notre développement s’appuie notamment sur les salariés des entreprises clientes, avec des services de paiement, des crédits et des avances sur salaire. Notre objectif est de construire une relation bancaire utile au quotidien et qui puisse ensuite accompagner leurs projets.
Les canaux digitaux permettent d’élargir cet accès, en réduisant la nécessité de se déplacer pour des opérations courantes. Ils doivent rester associés à un accompagnement humain, notamment pour les clients qui découvrent les services bancaires.
Entre paiements digitaux, automatisation des opérations, intelligence artificielle et cybersécurité, quels investissements la Sofibanque privilégie-t-elle pour accompagner cette mutation ?
Nous privilégions les investissements qui améliorent directement le fonctionnement de la banque et les services rendus à nos clients. Cela concerne l’accès aux services à distance, l’automatisation des opérations et l’intégration avec les systèmes des entreprises clientes.
Pour une entreprise, par exemple, la transformation devient concrète lorsque ses outils comptables peuvent communiquer avec ceux de la banque et que ses paiements ou ses encaissements nécessitent moins d’interventions manuelles. C’est l’objectif de notre solution ERP Suite. Les connexions développées avec les opérateurs de mobile money, comme Airtel Money et M-Pesa, répondent également à des besoins de circulation des fonds entre différents moyens de paiement.
Cette évolution exige des investissements de sécurité tout aussi importants. En 2025, nous avons renforcé la détection et la prévention des intrusions, la résilience de nos connexions et notre dispositif de secours informatique. La disponibilité des services et la protection des données font partie intégrante de l’expérience client.
Il faut aussi bien comprendre les indicateurs de risque : les 16,3 millions de dollars mentionnés dans notre rapport annuel au titre du risque opérationnel correspondent à une exigence en fonds propres destinée à couvrir ce risque. Ce montant ne représente pas des pertes effectivement constatées.
L’intelligence artificielle ouvre des perspectives pour mieux exploiter les données, personnaliser les services et soutenir la prise de décision. Son développement doit être progressif, avec des données fiables et une supervision adaptée. La réussite de notre transformation se mesurera à des résultats comme des délais plus courts, moins d’erreurs, des services davantage disponibles et des clients plus autonomes.
Quelles sont, selon vous, les trois réformes prioritaires pour renforcer la compétitivité du système bancaire congolais, améliorer l’accès au crédit et attirer davantage de capitaux internationaux ?
Je retiendrais trois priorités.
La première est d’encourager davantage l’utilisation du franc congolais. Cela suppose de donner aux entreprises et aux particuliers un intérêt concret à l’utiliser dans leurs transactions quotidiennes. J’ai notamment proposé d’étudier des incitations fiscales, comme un taux de TVA plus favorable pour les factures libellées et réglées en francs congolais. L’objectif est de renforcer progressivement l’usage de la monnaie nationale.
La deuxième est de mobiliser davantage l’épargne qui reste en dehors du circuit bancaire. J’ai défendu l’idée de mieux protéger les dépôts jusqu’à un certain seuil pour encourager leur bancarisation. Cette démarche doit s’accompagner de mesures qui rendent la formalisation attractive pour les entrepreneurs : des procédures simples, un cadre fiscal prévisible et un meilleur accès aux services financiers. Pour financer davantage l’économie, nous devons élargir notre base de déposants et développer une épargne plus stable.
La troisième est de renforcer la sécurité juridique des activités bancaires et de l’investissement. Le secteur bancaire doit être reconnu comme stratégique pour le développement du pays. Le respect des contrats, la prévisibilité des décisions de justice et la protection des droits de chacun sont essentiels pour engager des financements dans la durée. Cette sécurité, associée à des exigences élevées de gouvernance et de conformité, contribue aussi à rassurer les partenaires internationaux et à attirer davantage de capitaux.
Envisagez-vous de renforcer votre présence dans les différentes provinces de la RDC ou d’explorer de nouveaux marchés en Afrique centrale et au-delà ?
La RDC offre encore des possibilités considérables de développement. Nous allons continuer à l’accompagner. Nous nous implanterons partout dans le pays où les besoins de nos clients justifient une présence.
Le grand Katanga illustre cette démarche. Notre proximité avec les entreprises nous permet de comprendre leurs contraintes opérationnelles et d’adapter nos services. Cette logique peut prendre plusieurs formes, depuis une agence jusqu’à un guichet à proximité d’un site d’activité, complétée par des solutions digitales.
Nous privilégions une expansion progressive, cohérente avec notre capacité à maintenir l’excellente qualité de service qui nous caractérise. La dimension internationale se construit également à travers l’accompagnement des échanges de nos clients. Faciliter leurs paiements, leurs approvisionnements et leurs relations commerciales avec l’étranger contribue déjà à connecter l’économie congolaise à son environnement régional et international. Une éventuelle implantation hors de RDC devrait répondre à cette même logique économique et opérationnelle.
Votre ambition est-elle de consolider votre position parmi les premières banques de RDC ou de faire émerger un groupe bancaire à vocation régionale ?
À l’horizon 2030, je souhaite que la Sofibanque ait accru sa contribution au financement de l’économie congolaise. Je souhaite que nous puissions accompagner davantage de projets et répondre à des besoins plus complexes encore.
Cette ambition suppose de continuer à renforcer nos moyens financiers, nos compétences et notre gouvernance. Notre actionnariat historique apporte une continuité et une vision de long terme. Cette stabilité va de pair avec des responsabilités clairement définies et des contrôles indépendants. En ce sens, le conseil d’administration a, par exemple, engagé un renforcement du nombre d’administrateurs indépendants.
Nous nous inscrivons également dans une perspective d’ouverture du capital pour accompagner le développement de la banque. Une telle évolution doit servir un projet de long terme, en renforçant notre capacité à financer et à accompagner nos clients. Nous mesurerons notre progression à travers les financements accordés, le nombre d’entreprises accompagnées et la diversification de notre activité. Nous suivrons avec la même attention la qualité du portefeuille, la solidité des fonds propres, la liquidité et l’efficacité de nos contrôles. Et bien sûr, la satisfaction des clients permettra de vérifier que notre croissance améliore effectivement le service rendu.