


Comment l’Afrique peut financer son développement tout en préservant sa liberté de choix, de la restructuration à la notation du risque
Par Dr Mohamed H’MIDOUCHE
Economiste, Auteur, ancien haut responsable de la Banque africaine de développement
CEO et Directeur Général d’Inter Africa Capital Group
Une centrale qui s’allume. Une route qui désenclave. Une génération qui se forme. Emprunter rend cela possible — mais chaque contrat de dette engage aussi les recettes futures et une part de la liberté d’action de l’État. Pour l’Afrique, le débat doit porter autant sur les conditions du financement que sur ses résultats : quels investissements justifient l’emprunt, qui en supporte les risques et quelle capacité de décision reste au pays lorsque survient une crise ?
365 500 milliards de dollars : tel est le montant de la dette mondiale, publique et privée, à fin juin, selon le Global Debt Monitor de l’Institut de la finance internationale (IIF) publié le 23 septembre 2026. Environ 255 000 milliards relèvent des économies avancées et 110 600 milliards des marchés émergents ; les écarts d’addition tiennent aux arrondis. La dette publique représente, à elle seule, 110 500 milliards de dollars du total mondial.
Deux précautions de lecture s’imposent : la dette mondiale n’est pas la seule dette des États, et les marchés émergents ne se confondent pas avec l’Afrique. Le premier graphique aide à comprendre pourquoi un endettement croissant peut coexister avec un ratio dette/PIB relativement stable. [1]
Graphique 1 — Dette mondiale : encours et ratio au PIB
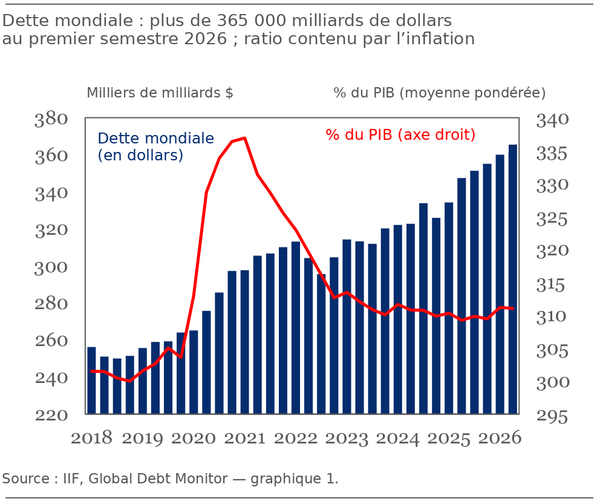
Les barres bleues indiquent l’encours (axe gauche) ; la courbe rouge, le ratio dette/PIB (axe droit). Leurs mouvements ne se comparent pas directement : les unités diffèrent. La dette peut augmenter alors que le ratio se stabilise, dès lors que le PIB nominal progresse — l’IIF souligne le rôle de l’inflation dans cette évolution. Pour apprécier une amélioration, il faut donc examiner ce qui la produit : croissance réelle, hausse des prix ou réduction des engagements. Le ratio seul ne dit rien du coût des prêts ni des ressources disponibles pour les rembourser. [1]
Le sujet ne concerne pas que les pays émergents. Selon BFM Business, la dette publique française atteignait 3 595,5 milliards d’euros, soit 119 % du PIB, au deuxième trimestre 2026. Le 6 octobre, Gérard Larcher, président du Sénat, avertissait sur BFMTV : « Nous sommes au bord de la crise financière », alors que les emprunts de l’État renchérissent. Le message vaut partout : la soutenabilité dépend autant du coût du financement que de la confiance des créanciers. [4]
Face aux créanciers : des intérêts qui ne convergent pas
Prêteurs bilatéraux, institutions multilatérales, banques commerciales, investisseurs obligataires, négociants en matières premières : chacun répond à un mandat et à des intérêts qui lui sont propres. Un même financement peut soutenir le développement tout en servant des objectifs commerciaux ou diplomatiques ; sa portée stratégique dépend de ses conditions, de ses garanties et des solutions accessibles à l’emprunteur. Diversifier les partenaires élargit les choix, mais peut compliquer une restructuration lorsque les prêteurs divergent sur le partage des pertes.
La Zambie en offre une illustration. En juin 2023, un accord de traitement de sa dette a été obtenu dans le Cadre commun du G20, avec un comité de créanciers publics coprésidé par la Chine et la France, l’Afrique du Sud en assurant la vice-présidence. Il a ouvert la voie à la première revue du programme soutenu par le FMI. En 2024, l’accord avec les détenteurs d’euro-obligations a lui aussi dû respecter la comparabilité de traitement entre créanciers. [3]
Ce cas révèle le poids des prêteurs et l’importance de leur coopération. Il ne suffit pas, en revanche, à établir une stratégie délibérée de « piège de la dette » ni une prise de contrôle d’actifs. Les financements multilatéraux influencent eux aussi les politiques économiques, dans une mesure qui varie selon l’instrument : programmes assortis d’engagements de réforme et lignes de précaution ne répondent pas aux mêmes règles.
Soutenabilité : le vrai enjeu est la liberté de choix
Deux notions à ne pas confondre. La solvabilité est la capacité d’honorer ses engagements dans la durée ; la liquidité, celle de régler les échéances immédiates. Un État peut disposer d’actifs et de réelles perspectives de croissance, et pourtant manquer de ressources le jour d’un remboursement. Le ratio dette/PIB ne suffit donc pas : il doit être complété par le service de la dette rapporté aux recettes publiques et aux exportations, les échéances à renouveler et la monnaie des engagements. Le deuxième graphique le rappelle : les intérêts peuvent s’alourdir sans hausse équivalente du capital emprunté. [1, 3]
Pour un pays africain, la remontée des taux de référence peut renchérir les émissions et le renouvellement de la dette extérieure. Le coût final dépend aussi de sa prime de risque, de la devise, de la maturité et du type de prêteur ; les financements concessionnels ne réagissent pas comme les obligations de marché. Allonger les échéances et développer les ressources en monnaie locale peut réduire certaines vulnérabilités, sans dispenser ni de maîtriser le coût ni de financer des investissements utiles.
Car un investissement se juge à ses bénéfices. Une centrale, une route ou un hôpital doivent être appréciés pour leur utilité économique et sociale, sans exiger de chacun des recettes commerciales directes. Mais lorsque les intérêts absorbent une part croissante des recettes publiques, ce sont précisément ces priorités qui passent sous pression.
Graphique 2 — La hausse de la charge d’intérêts
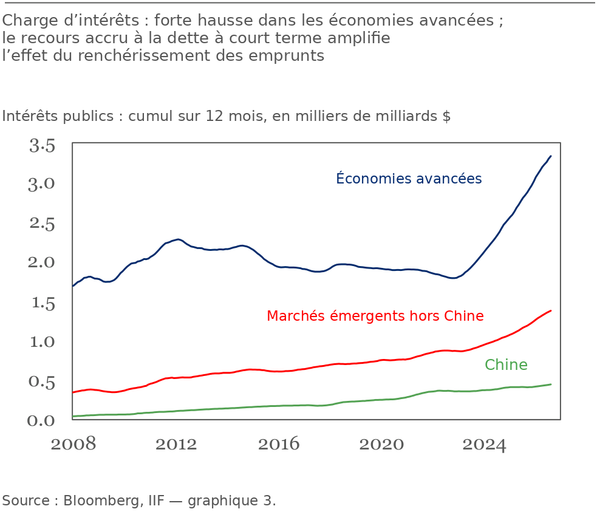
Chaque point additionne les intérêts des douze mois précédents : il ne s’agit pas d’une dépense mensuelle ni du remboursement du principal. La courbe bleue représente les économies avancées, la rouge les marchés émergents hors Chine, et la verte la Chine. Selon l’IIF, les économies avancées ont payé plus de 3 300 milliards de dollars sur un an sur leurs obligations souveraines négociées à l’international. Ces montants absolus ne permettent pas de classer les pays par vulnérabilité : il faut les rapporter à leurs recettes. Le refinancement à taux plus élevés explique une pression croissante ; le recours au court terme peut accélérer sa transmission. [1]
Le paradoxe des placements extérieurs : où va l’épargne mondiale ?
Le troisième graphique soulève une autre question : pourquoi les capitaux étrangers continuent-ils d’affluer vers les marchés américains, alors que tant de pays ont besoin de financer leur développement ? Il retrace les achats de titres par l’ensemble des investisseurs étrangers, sans isoler les acteurs africains. On n’en peut donc déduire ni le montant des réserves africaines placées aux États-Unis, ni une éviction démontrée des investissements sur le continent. Il invite en revanche à s’interroger sur les raisons de ces placements et sur les conditions qui permettraient de mobiliser davantage d’épargne au service des économies africaines. [1]
Graphique 3 — Les placements étrangers dans les actifs américains
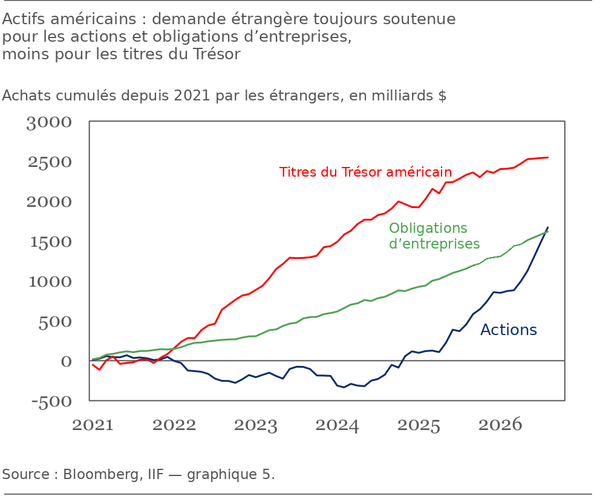
Les courbes retracent les achats cumulés depuis 2021, et non le stock total des avoirs étrangers. Les titres du Trésor restent en tête en niveau cumulé, mais leur progression récente ralentit ; celle des actions s’accélère nettement, tandis que les obligations d’entreprises continuent d’attirer des achats. La pente renseigne sur le rythme des flux : une courbe qui monte traduit des achats nets sur la période ; une baisse, des ventes nettes. Un cumul positif ne signifie donc pas des achats continus. Le commentaire de l’IIF sur une demande moins forte pour le Trésor concerne la dynamique récente, pas le niveau cumulé. [1]
Réserves de change, actifs des fonds souverains, recettes d’exportation, épargne privée : ces ressources ne sont pas interchangeables. Les réserves des banques centrales répondent d’abord aux besoins de paiements extérieurs et à la stabilité monétaire ; elles ne constituent pas une trésorerie budgétaire librement disponible. Toute réorientation doit préserver la liquidité nécessaire et respecter les mandats des institutions. Quant à l’épargne nationale, la mobiliser suppose des instruments crédibles, des projets viables et des épargnants protégés. Car la confiance dans la gouvernance et dans la qualité des investissements compte autant que l’existence des capitaux.
| La LCM du FMI : une protection avant la criseLa ligne de crédit modulable (LCM) est réservée aux pays présentant des fondamentaux et des cadres institutionnels très solides, sans conditionnalité de programme ex post. Le Maroc dispose depuis avril 2025 d’un accord biennal d’environ 4,5 milliards de dollars à son approbation, revu en mars 2026. Le Mexique a obtenu une ligne d’environ 24 milliards en novembre 2025. Le Pérou est sorti du dispositif en mai 2024. Non tirée, une LCM constitue une protection disponible, sans dette décaissée : une commission d’engagement s’applique, mais aucun intérêt. Les tirages entraînent des coûts supplémentaires. [3] |
Restructurer sans hypothéquer l’avenir
Le Club de Paris coordonne les créanciers publics bilatéraux ; le Club de Londres désigne les négociations avec les banques commerciales. L’initiative PPTE, ou HIPC, lancée en 1996 et renforcée en 1999, puis l’Initiative d’allègement de la dette multilatérale décidée en 2005, ont dégagé des marges budgétaires. Elles n’ont pas annulé toute la dette et n’ont supprimé ni les besoins d’investissement ni les risques de nouveaux chocs. [2]
Le Sénégal, le Ghana et la Zambie ont bénéficié de ces dispositifs. Leurs difficultés ultérieures rappellent qu’un allègement ne tient que s’il s’accompagne d’une gestion durable des nouveaux engagements. Au Sénégal, le FMI estimait en novembre 2025 la dette publique et parapublique à 132 % du PIB à fin 2024, arriérés encore soumis à audit inclus. Au Ghana, les restructurations intérieure de 2023 et obligataire de 2024 ont concerné les créanciers locaux et internationaux. Leurs conséquences pour les banques, les épargnants et les services publics doivent être examinées ensemble. [3]
Sur le marché secondaire, obligations et certaines créances se revendent, parfois avec une forte décote, sans apporter de nouveau financement à l’État. Certains acheteurs, qualifiés de « fonds vautours », cherchent par le contentieux un remboursement supérieur à celui accepté par les autres créanciers ; tout acquéreur de dette décotée ne relève toutefois pas de cette catégorie. L’affaire Donegal contre la Zambie illustre la tension entre recouvrement individuel et allègement collectif. [2]
Autre sujet sensible : les prêts adossés aux recettes futures de matières premières. Le Tchad avec Glencore et le Congo-Brazzaville avec des négociants pétroliers ont connu des restructurations de ces financements. Selon la Banque mondiale, le coût global du prêt tchadien restait supérieur à 8 % après sa restructuration de 2015, avant une nouvelle négociation en 2018. Affecter des recettes futures, c’est réduire d’autant sa souplesse budgétaire. La transparence des garanties et une expertise juridique indépendante, notamment avec l’appui de la Facilité africaine de soutien juridique, renforcent la capacité de négociation. [2]
Notation du risque : qui juge l’Afrique, et sur quelles données ?
Le coût d’un emprunt dépend aussi de la manière dont le risque est perçu, et cette perception se forme en grande partie par les notations. Selon l’Union africaine, 23 des 55 économies du continent ne sont notées par aucune des trois grandes agences internationales. Plusieurs dirigeants africains jugent ces notations trop sévères, notamment en période de crise ; les agences réfutent tout biais systématique, et les études disponibles ne tranchent pas : certaines relèvent un écart d’environ un demi-cran à un cran pour les émetteurs souverains africains, d’autres n’en trouvent guère de trace une fois pris en compte les fondamentaux et la gouvernance. [5]
C’est dans ce contexte que l’Africa Credit Rating Agency (AfCRA) a été lancée à Port-Louis (Maurice) le 7 octobre 2026, sur mandat de l’Union africaine. Conçue comme une structure privée et autofinancée, elle n’admet aucune participation des États à son capital ; le Mécanisme africain d’évaluation par les pairs (MAEP) a supervisé sa mise en place sans en piloter les opérations. L’identité de ses actionnaires n’a pas, à ce jour, été rendue publique. L’agence entend noter des États, des entités infranationales, des institutions financières et des entreprises. [5]
Le président de la Commission de l’Union africaine, Mahmoud Ali Youssouf, a lui-même précisé qu’elle n’a vocation ni à remplacer les agences existantes, ni à garantir des notes favorables, et que sa crédibilité reposera sur son indépendance, sa transparence et l’absence de conflits d’intérêts. L’épreuve se jouera donc dans la durée : publication des méthodologies, régularité et rigueur des premières notes, accueil des investisseurs. Pour les emprunteurs africains, une telle agence peut élargir la couverture et mieux intégrer les réalités locales ; elle complète l’analyse, sans dispenser d’une gestion de la dette rigoureuse, qui demeure le premier fondement de la confiance. [5]
Rendre des comptes : ce que chaque emprunt a réellement apporté
Les banques multilatérales de développement (BMD) disposent de fonctions d’évaluation indépendante. À la Banque africaine de développement (BAD), c’est l’IDEV (Independent Development Evaluation, Évaluation indépendante du développement) ; au Groupe de la Banque mondiale, l’IEG (Independent Evaluation Group, Groupe indépendant d’évaluation) ; à la Banque asiatique de développement, l’IED (Independent Evaluation Department, Département indépendant d’évaluation) ; à la Banque interaméricaine de développement, l’OVE (Office of Evaluation and Oversight, Bureau d’évaluation et de supervision). Des fonctions comparables existent à la Banque européenne pour la reconstruction et le développement (BERD), à la Banque européenne d’investissement (BEI) et à la Banque islamique de développement (BIsD, IsDB en anglais), avec son EvD (Independent Evaluation Department, Département indépendant d’évaluation).
Ces organismes coopèrent au sein de l’ECG (Evaluation Cooperation Group, Groupe de coopération en matière d’évaluation), qui favorise le partage des enseignements et l’harmonisation des pratiques. Avec des mandats propres, ils apprécient les résultats indépendamment des équipes opérationnelles. Leur valeur dépend de l’usage fait de leurs conclusions pour améliorer les financements futurs — une responsabilité qui incombe autant aux prêteurs qu’aux emprunteurs. [2]
L’audit de la dette doit rapprocher contrats, décaissements, échéanciers et paiements, en tenant compte des annulations et des restructurations. Un registre centralisé et des équipes techniques stables limitent les omissions et les paiements indus. Prudence toutefois : des remboursements cumulés supérieurs au capital initial ne prouvent pas un paiement en double, car intérêts et refinancements peuvent expliquer l’écart. Enfin, le contrôle parlementaire et l’accès de la société civile aux conditions des emprunts et à leurs résultats nourrissent la responsabilité démocratique.
Conclusion — La souveraineté, c’est la capacité de choisir
Les trois graphiques invitent à regarder au-delà du montant de la dette. Un ratio dette/PIB stabilisé peut masquer une hausse des engagements. Une charge d’intérêts croissante peut réduire les moyens consacrés au développement. L’attractivité des marchés américains rappelle que les capitaux se dirigent vers les placements offrant des conditions jugées favorables. Ces tendances mondiales ne dessinent pas une trajectoire unique pour l’Afrique ; elles rendent plus exigeants les choix de financement de chaque pays.
La réponse tient en quelques exigences : des projets mieux préparés, des contrats transparents, des financements dont le coût, la monnaie et les échéances correspondent aux capacités de remboursement. Diversifier les créanciers, développer les marchés en monnaie locale et mobiliser l’épargne nationale élargissent le champ des possibles, à condition de protéger les épargnants et de maintenir la confiance. Contrôle parlementaire, audit des engagements et évaluation indépendante permettent enfin de vérifier ce que chaque emprunt a effectivement apporté.
La souveraineté financière se construit dans cette capacité à choisir, à négocier et à rendre compte. Elle suppose aussi de pouvoir être évalué selon des critères connus et sur des données que l’on contribue à produire : à cet égard, l’AfCRA, si elle tient ses promesses d’indépendance et de transparence, peut devenir un maillon de cette souveraineté financière, en complément des agences existantes. Pour l’Afrique, la dette doit laisser davantage qu’une échéance à payer : une économie plus productive, des services publics plus solides et des perspectives pour les générations qui en supporteront le remboursement.
| À retenirLire au-delà du ratio. Le ratio dette/PIB peut se stabiliser alors que l’encours augmente : coût, échéances, monnaie et service de la dette rapporté aux recettes disent l’essentiel.Solvabilité n’est pas liquidité. Un État peut être solvable et pourtant manquer de ressources le jour d’une échéance.Les recettes futures ont un prix. Les prêts adossés aux matières premières réduisent la souplesse budgétaire ; transparence et expertise juridique indépendante renforcent la négociation.Rendre compte. Audit, contrôle parlementaire et évaluation indépendante permettent de vérifier ce que chaque emprunt a réellement apporté.Juger le risque. L’AfCRA, lancée le 7 octobre 2026, vise à élargir la couverture des notations ; sa valeur dépendra de son indépendance et de sa transparence. |
Sources :
[1] IIF — Global Debt Monitor, 23 septembre 2026.
https://www.iif.com/publications/publications-filter?c=Global%20Debt%20Monitor
[2] Banques multilatérales — évaluation indépendante, allègement et prêts adossés aux ressources (BAD/IDEV, Banque mondiale).
https://idev.afdb.org/fr
https://www.worldbank.org/en/topic/debt-relief
[3] FMI — Situations nationales, restructurations et ligne de crédit modulable.
https://www.imf.org/fr/news/articles/2025/11/06/pr-25360-senegal-imf-concludes-visit
https://www.imf.org/en/news/articles/2023/06/22/pr23235-imf-welcomes-debt-treatment-agreement-reached-by-zambia
https://www.imf.org/en/about/factsheets/sheets/2023/flexible-credit-line-fcl
[4] BFM Business — Dette française et déclaration de Gérard Larcher, 5 et 6 octobre 2026.
https://www.bfmtv.com/economie/economie-social/finances-publiques/nous-sommes-au-bord-de-la-crise-financiere-gerard-larcher-tire-la-sonnette-d-alarme-sur-la-dette-et-les-hausses-d-impots_AV-202610060314.html
[5] AfCRA — lancement officiel et débat sur les notations africaines, octobre 2026.
https://aprm.au.int/en/events/2026-10-07/official-launch-africa-credit-rating-agency-afcra
https://new.intellinews.com/articles/african-union-backed-credit-rating-agency-to-launch-in-mauritius-amid-dispute-over-perceived-bias-474151